مطالبة المورد بحقوقه إذا أفلس العميل قبل سداد الفواتير
مقال قانوني من منصة محامي مكة يهدف إلى توضيح الفكرة العامة ومساعدة الزائر على ترتيب أسئلته قبل طلب الاستشارة أو التوكيل.
قد يفاجأ المورد بأن العميل الذي اشترى البضاعة أو استلم الخدمة دخل في أحد إجراءات الإفلاس قبل أن يسدد الفواتير المستحقة. في هذه اللحظة يظن بعض الموردين أن الحق ضاع بالكامل، بينما يظن آخرون أن الطريق الوحيد هو الاستمرار في المطالبة المعتادة خارج إطار الإفلاس. والصحيح في النظام السعودي أن حق المورد لا يسقط لمجرد افتتاح الإجراء، لكنه ينتقل إلى مسار نظامي منظم تحكمه أحكام نظام الإفلاس ولائحته التنفيذية، مع ضرورة مراعاة المواعيد والإثباتات وتصنيف المطالبة ونوع الضمانات إن وجدت.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
أهمية الموضوع لا تتعلق فقط بتحصيل مبلغ مالي، بل أيضًا بحماية المورد من أخطاء شائعة؛ مثل الاكتفاء بالمراسلات، أو التأخر في تقديم المطالبة، أو المطالبة برصيد غير محدث، أو تجاهل مستندات التسليم والقبول. وكلما كان ملف المورد منظمًا منذ البداية زادت فرص قبول المطالبة بصورة صحيحة وإدراجها بالقيمة المناسبة ضمن مطالبات الدائنين.
ما الذي يعنيه إفلاس العميل بالنسبة للمورد؟
عند افتتاح أحد إجراءات الإفلاس يصبح التعامل مع ذمة المدين المالية خاضعًا لإطار جماعي يهدف إلى تنظيم حقوق جميع الدائنين بدل ترك كل دائن يسعى منفردًا للتحصيل. لذلك على المورد أن يقرأ قرار الافتتاح بعناية: ما نوع الإجراء؟ من هو الأمين؟ ما مدة تقديم المطالبات؟ وهل توجد آثار فورية مثل تعليق المطالبات أو وقف بعض الإجراءات القائمة؟ هذه البيانات تحدد الخطوات التالية بدقة.
ليس كل تعثر مالي إفلاسًا بالمعنى النظامي. قد يكون العميل متأخرًا في السداد فقط، وقد يكون قد تقدم بطلب تسوية وقائية أو إعادة تنظيم مالي أو تصفية. والفارق مهم؛ لأن طريقة مخاطبة الأمين، وآلية تقديم المطالبة، وحقوق الدائنين، وإمكان الاستمرار في التنفيذ أو التعاقد، كلها تختلف بحسب الإجراء المفتتح.
هل يحتفظ المورد بحقه في أصل الدين؟
الأصل أن حق المورد في قيمة الفواتير المستحقة يبقى قائمًا ما دام الدين ثابتًا ومستندًا إلى عقد صحيح وتسليم فعلي أو خدمة منفذة ومقبولة. الإفلاس لا يمحو العقد ولا يبرئ ذمة العميل تلقائيًا، بل يعيد تنظيم كيفية إثبات الحق وطريقة استيفائه. ولهذا فإن أول ما يجب على المورد فعله هو إعداد ملف واضح يبين أصل العلاقة التجارية والرصيد القائم وتاريخ الاستحقاق وأي دفعات سابقة أو حسومات أو مرتجعات.
ويجب التمييز بين أصل الحق وبين آلية استيفائه. فحتى لو كان لدى المورد فواتير صحيحة، فإنه قد يواجه اعتراضًا على جزء من الرصيد إذا كانت بعض البضائع مرتجعة، أو إذا كانت هناك منازعة حول الجودة، أو إذا كان العقد ينص على شروط قبول أو محاضر استلام نهائية لم تكتمل بعد. لهذا السبب لا تكفي الفاتورة وحدها في الملفات الكبيرة، بل يلزم ضم أوامر الشراء ومحاضر التسليم والمراسلات وكشوف الحساب.
ما المستندات التي تثبت حق المورد؟
من أهم المستندات التي تقوي مطالبة المورد: عقد التوريد أو العرض المقبول، أوامر الشراء، الفواتير الضريبية أو التجارية، محاضر التسليم، سندات الشحن، رسائل البريد المتعلقة بطلب البضاعة أو اعتمادها، كشوف الحساب، المطالبات السابقة، وأي إقرار جزئي بالدين من العميل. وإذا كانت البضاعة تسلم على دفعات فيفضل إعداد جدول يبين كل دفعة وتاريخها وقيمتها وما يقابلها من فاتورة.
كذلك يجب على المورد تحديث رصيده قبل التقديم. فمن الأخطاء أن يتقدم بالمطالبة بإجمالي الفواتير دون خصم أي مبالغ سددها العميل قبل الإفلاس أو مرتجعات معتمدة أو مقاصة ثابتة. الدقة هنا لا ترفع فقط مصداقية المطالبة، بل تحمي المورد من الاعتراض على كامل الملف بسبب مبالغة يمكن تفاديها.
كيف يقدم المورد مطالبته داخل إجراء الإفلاس؟
القاعدة العملية أن المورد يتقدم بمطالبته إلى الأمين أو الجهة التي يستقبل النظام من خلالها مطالبات الدائنين، خلال الميعاد المحدد في الإعلان أو القرار المرتبط بافتتاح الإجراء. ويجب أن تتضمن المطالبة بيانات الدائن، وبيان الدين، وطبيعته، وتاريخ نشوئه، ومقداره، وأي ضمانات مرتبطة به، مع إرفاق المستندات المؤيدة. لا يكفي إرسال رسالة عامة تقول إن لنا فواتير غير مسددة؛ بل المطلوب ملف منظم وقابل للمراجعة والفحص.
وفي التطبيق العملي يستحسن أن تعد المطالبة على شكل مذكرة مختصرة يتبعها ملحق مستندات مرقم. ويبين فيها المورد إن كان الدين ناشئًا عن بضائع سلمت فعلًا قبل الافتتاح، أو عن خدمات أنجزت، أو عن توريدات مستمرة، وهل توجد أي تحفظات أو منازعات سابقة. التنظيم الجيد يسهل على الأمين التحقق من المطالبة بدل إرجاعها لطلب نواقص.
ماذا لو كانت هناك بضائع لم تسلم أو لم تستلم؟
إذا كانت العلاقة التعاقدية مستمرة عند افتتاح الإجراء، فقد تتعقد الصورة قليلًا. فهناك فرق بين فواتير عن بضائع سلمت بالفعل، وبين أوامر شراء لم تنفذ، وبين بضائع أرسلت ولم يستكمل قبولها، وبين دفعات مقدمة أو عربون أو ضمانات تسليم. المورد هنا يحتاج إلى عزل كل عنصر على حدة: ما الذي أصبح دينًا ثابتًا؟ وما الذي لا يزال التزامًا مستقبليًا؟ وما الذي قد يخضع لقرار من الأمين بشأن الاستمرار أو عدم الاستمرار في العقد؟
وفي بعض الحالات يكون لدى المورد بضاعة مملوكة له ما زالت تحت يده ولم يسلمها بعد، أو بضاعة وصلت إلى العميل ولكن لم تنتقل ملكيتها وفق الشروط التعاقدية. هنا يجب مراجعة بنود الملكية والقبول والتسليم بدقة، لأن ذلك قد يفتح مسارًا قانونيًا مختلفًا عن مجرد مطالبة بقيمة فواتير.
هل يكون المورد دائنًا مضمونًا أم عاديًا؟
غالبية الموردين يكونون دائنين عاديين ما لم يكن لديهم ضمان محدد مثل رهن أو كفالة أو اعتماد مستندي أو شرط احتفاظ بالملكية بصياغة فعالة وفق الأنظمة ذات العلاقة. ولذلك ينبغي على المورد ألا يفترض أنه يتمتع بالأولوية لمجرد أن البضاعة كانت ضرورية لتشغيل نشاط المدين أو لأن العلاقة التجارية قديمة. الأولوية لا تثبت إلا بسبب نظامي أو ضمان معتبر.
مع ذلك، إذا كان المورد يملك ضمانًا شخصيًا أو عينيًا، أو لديه كفيل، أو شيكات أو سندات مستقلة، فيجب الإفصاح عن ذلك ضمن المطالبة وبيان قيمته وحالته. وهذا لا يعني دائمًا إمكان التحصيل الفوري، لكنه قد يؤثر في مركز المورد وفي الطريقة التي يتعامل بها الأمين أو المحكمة مع حقه.
ماذا عن متابعة المطالبة بعد التقديم؟
تقديم المطالبة ليس الخطوة الأخيرة. بعد الإيداع يجب على المورد متابعة أي طلب استكمال أو استفسار، ومراجعة ما إذا قبلت المطالبة كما هي أو قُبل جزء منها أو رُفضت كليًا أو جزئيًا. وإذا كانت هناك منازعة في الرصيد أو المستندات، فمن المهم الرد بسرعة وبأسلوب مهني، مع إبراز الرابط بين كل مستند والجزء المطالب به.
كما يستحسن للمورد أن يحتفظ بسجل زمني للمراسلات والطلبات والقرارات. فهذا السجل يفيد عند الحاجة إلى الاعتراض أو التظلم أو إثبات أنه استوفى ما طلب منه خلال الميعاد. كثير من المشكلات العملية لا تنشأ من ضعف الحق بل من ضعف المتابعة.
هل يستطيع المورد الاستمرار في التنفيذ أو رفع دعوى مستقلة؟
هذا الأمر يتوقف على نوع الإجراء وما إذا كانت المطالبة داخلة في نطاق تعليق المطالبات أو غيره من القيود النظامية. ففي كثير من الحالات يكون الأصل هو تقديم المطالبة داخل الإجراء بدل الاستمرار في التنفيذ الفردي، لأن الإفلاس ينقل النزاع إلى بيئة جماعية تحكمها قواعد خاصة. لذلك فإن المورد الذي لديه سند تنفيذي أو دعوى قائمة يجب أن ينسق بين وضعه السابق وبين متطلبات الإفلاس حتى لا يتخذ إجراء غير منتج أو مخالف.
ومن الحكمة هنا عدم التصرف بناء على الافتراضات العامة. فكل ملف يحتاج إلى قراءة قرار الافتتاح، ونوع الإجراء، وحالة الدعوى أو التنفيذ القائم، وما إذا كانت هناك استثناءات أو طلبات خاصة يمكن تقديمها. وفي جميع الأحوال يظل تنظيم المطالبة داخل الإفلاس أساسًا لا يمكن تجاوزه.
أخطاء شائعة تضيع على المورد جزءًا من حقه
من الأخطاء الشائعة: التأخر في تقديم المطالبة، وعدم تحديث الرصيد، والاكتفاء بالفواتير دون مستندات التسليم، وعدم الإفصاح عن الضمانات، وإهمال الرد على طلبات الأمين، والخلط بين الديون الناشئة قبل الافتتاح وبعده، والاعتقاد أن كثرة المراسلات تكفي بدل التقديم النظامي. كما يخطئ بعض الموردين حين يطالبون بكل ما في كشف الحساب دون تنقية المبالغ المتنازع عليها أو المشروطة.
ويضاف إلى ذلك خطأ نفسي شائع يتمثل في التوقف الكامل عن المتابعة بدعوى أن الإفلاس يعني استحالة التحصيل. الواقع أن المورد المنظم قد يحافظ على كامل حقه أو على جزء مهم منه، بينما يخسر المورد المهمل فرصة الإدراج الصحيح لمطالبته من الأساس.
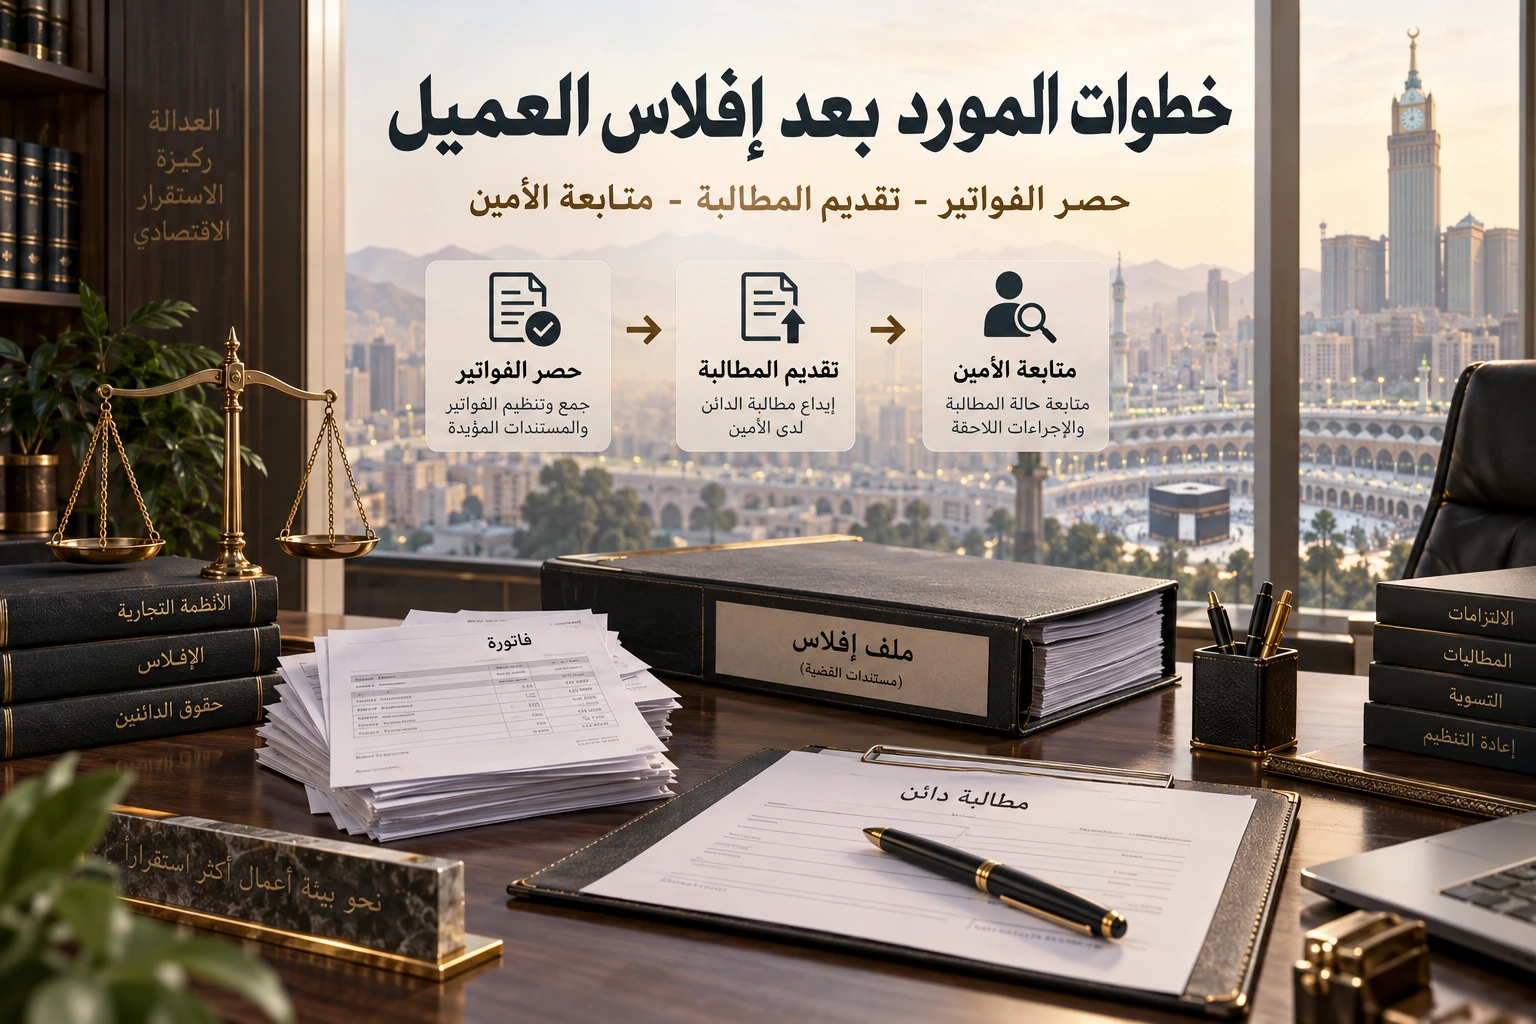
قائمة فحص عملية للمورد
قبل تقديم المطالبة راجع ما يلي: أصل العقد، أوامر الشراء، الفواتير، محاضر التسليم، الرصيد الحقيقي بعد الخصومات، الضمانات، اسم الإجراء، بيانات الأمين، موعد التقديم، وأي دعاوى أو تنفيذات سابقة. ثم جهز مذكرة مختصرة تلخص الدين ومرفقاته. هذه الخطوات الصغيرة تقلل نسبة الاعتراض على المطالبة وتسرع معالجتها.
وإذا كانت قيمة المطالبة كبيرة أو مستنداتها متشعبة، فمن المناسب إعداد جدول تفصيلي يربط كل فاتورة بالتوريد المقابل لها وتاريخ التسليم والرصيد المتبقي. هذا النوع من الجداول يختصر وقت المراجعة على الأمين والمحكمة، ويظهر جدية الدائن ودقة موقفه.
الخلاصة
مطالبة المورد بحقوقه إذا أفلس العميل قبل سداد الفواتير لا تعني الدخول في سباق غير منظم لتحصيل المبالغ، بل تبدأ بفهم نوع الإجراء المفتتح ثم بناء ملف إثبات متكامل، وتقديم المطالبة في الموعد، ومتابعتها حتى اعتمادها أو الاعتراض على ما يمسها. الإفلاس قد يبطئ طريق التحصيل، لكنه لا يسقط حق المورد إذا أحسن عرضه وحمايته.
والقاعدة العملية الأهم هي: لا تعتمد على أن الحق واضح في ذهنك أو في دفاتر الشركة فقط، بل قدّمه كما لو أن من يراجعه يرى الملف لأول مرة. كل فاتورة، وكل محضر تسليم، وكل كشف حساب منظم، يزيد من قوة موقفك داخل إجراء الإفلاس.
مقالات ذات الصلة
- محامي تجاري مكة
- محامي شركات مكة
- محامي تنفيذ مكة
- محامي استشارات قانونية مكة
- تقديم مطالبة دائن بعد افتتاح إجراء الإفلاس
- أثر افتتاح إجراء الإفلاس على دعاوى التنفيذ القائمة
- القضايا التجارية
- إفلاس الشركات وإعادة التنظيم المالي
مصادر حكومية سعودية موثوقة
- نظام الإفلاس – هيئة الخبراء بمجلس الوزراء
- اللائحة التنفيذية لنظام الإفلاس – هيئة الخبراء
- لجنة الإفلاس – البوابة الرسمية
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.