تعويض أضرار السيول والأمطار للسيارة في التأمين الشامل بالسعودية
دليل عملي لتعويض أضرار السيول والأمطار للسيارة في التأمين الشامل بالسعودية، يوضح التغطية والأدلة والتقدير والاعتراض على الرفض.
قد تتعطل المركبة بعد موجة مطر شديدة، أو تدخل المياه إلى المقصورة والمحرك وهي متوقفة، ثم يفاجأ مالكها بخلاف مع شركة التأمين: هل الضرر مغطى؟ وهل يعد تلف المحرك نتيجة مباشرة للسيول أم عطلًا ميكانيكيًا مستثنى؟ الجواب لا يُبنى على وصف الحادث بكلمة «غرق» فقط، بل على نوع الوثيقة، وسبب الضرر، وما يثبته تقرير المعاينة، وما إذا كان هناك استثناء منطبق بالفعل.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
هذا الدليل يشرح تعويض أضرار السيول للسيارة في السعودية، وما ينبغي فعله من اللحظة الأولى، وكيف تُقدّر الخسارة، ومتى يكون الاعتراض على الرفض أو على قيمة التعويض جديًا. وهو موضوع مستقل عن الدليل العام حول الاعتراض على رفض شركة التأمين التعويض؛ لأن التركيز هنا على تغطية الكوارث الطبيعية وعلاقة الماء بالعطل اللاحق.
هل يغطي التأمين الشامل أضرار السيول والأمطار؟
نعم، الأصل في التأمين الشامل على المركبات أن يشمل الضرر الناتج عن الكوارث الطبيعية. فقد نصت المادة الثالثة من قواعد التأمين الشامل على المركبات على تغطية الأضرار والخسائر العرضية، وذكرت ضمنها الكوارث الطبيعية كالسيول والبرد، إضافة إلى الحفظ والنقل. وهذه القواعد تضع الحد الأدنى للتغطية في المنتج الذي يحمل وصف «التأمين الشامل».
لكن وجود التغطية لا يجعل كل مطالبة مقبولة آليًا. يجب أن تكون الوثيقة سارية وقت الواقعة، وأن تكون المركبة هي المبينة في جدولها، وأن يثبت أن الماء أو السيل سبب الضرر، وألا ينطبق استثناء صحيح. كما يجب مراجعة جدول الوثيقة؛ فهو يحدد القيمة التأمينية، ومبلغ التحمل، وجهة الإصلاح، ونسبة اعتبار المركبة هالكًا اقتصاديًا، وأي منافع إضافية.
الفرق بين الشامل والتأمين الإلزامي
التأمين الإلزامي على المركبات يحمي أساسًا من المسؤولية المدنية تجاه الغير؛ فإذا تضررت سيارتك من السيل دون وجود مركبة أخرى مسؤولة، فلا يكون مجرد وجود وثيقة إلزامية كافيًا لتعويض سيارتك. أما وثيقة الشامل فأساسها تغطية الضرر الذي يصيب المركبة المؤمن عليها نفسها، وتشمل السيول والبرد في الحد الأدنى المقرر للقواعد.
وإذا وقع أثناء المطر تصادم بين مركبتين، فقد يتداخل مساران: مطالبة ناشئة عن مسؤولية الطرف المتسبب، ومطالبة بموجب الوثيقة الشاملة. عندها يفيد فهم إجراءات تقدير أضرار الحوادث والمطالبة عبر نجم، مع إبلاغ شركة التأمين بسبب الضرر ودور الطرف الثالث.
| الحالة | المسار الأقرب | النقطة الحاسمة |
|---|---|---|
| دخول السيل إلى مركبة متوقفة | مطالبة بالتأمين الشامل | إثبات الواقعة وعلاقة الماء بالأضرار |
| أمطار تسببت في تصادم مع طرف آخر | الشامل أو مسؤولية المتسبب بحسب الوقائع | تقرير الجهة المباشرة ونسبة المسؤولية |
| تلف محرك بعد تشغيل المركبة المغمورة | فحص فني دقيق قبل قبول أو رفض التغطية | هل التلف من السيل أم من سبب لاحق مستقل؟ |
| خدوش أو عطل قديم ظهر بعد المطر | لا يكفي تزامنه مع المطر | السبب الفني وتاريخ الضرر |
| وثيقة إلزامية فقط دون طرف متسبب | لا تعويض للسيارة ذاتها من وثيقة المسؤولية | نوع الوثيقة لا شدة الضرر |
ماذا تفعل فور تضرر السيارة بالمياه؟
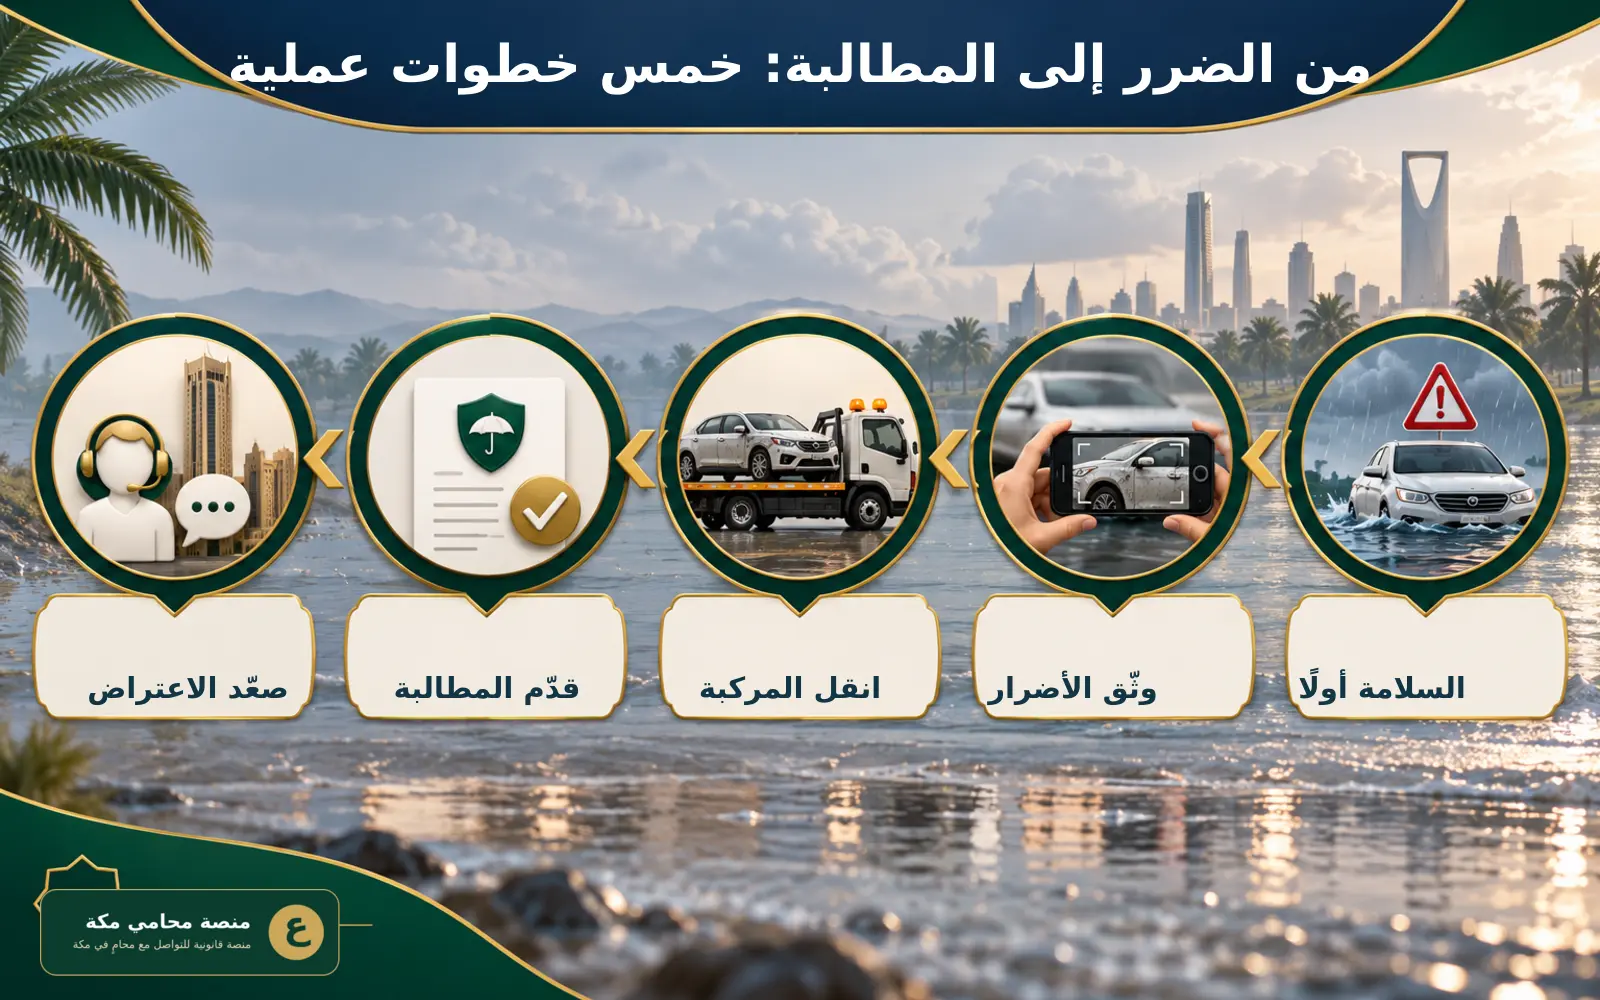
الأولوية للسلامة. لا تخاطر بعبور مجرى سيل، ولا تعد إلى مركبة في موضع غير آمن. بعد زوال الخطر، اتخذ خطوات تحفظ المركبة والدليل معًا:
- لا تشغّل المحرك المغمور. تشغيله قد يزيد الضرر ويعقّد تحديد السبب، خصوصًا إذا دخل الماء إلى مجرى الهواء أو الدوائر الكهربائية.
- صوّر المشهد قبل تحريك المركبة. التقط صورًا وفيديو لمستوى الماء، والموقع، واللوحة، والمقصورة، وحالة المحرك والأجزاء المتضررة، واحفظ وقت التصوير ومكانه.
- اطلب مباشرة الجهة المختصة عند الحاجة. احتفظ برقم البلاغ أو التقرير المتاح؛ فهو يساعد في إثبات زمان الواقعة ومكانها وطبيعتها.
- أبلغ شركة التأمين دون إبطاء. اطلب رقم مطالبة مكتوبًا، واتبع قناة الشركة المعتمدة، ولا تكتف بمكالمة لا يمكن إثبات مضمونها.
- انقل المركبة بطريقة آمنة. لا تبدأ إصلاحًا جوهريًا قبل المعاينة إلا إذا كان ضروريًا لمنع تفاقم الخطر، واحتفظ بفواتير السحب والحفظ.
تغطي القواعد مصروفات نقل المركبة المتضررة وحفظها وفق جدول الوثيقة، مع وجوب تقديم ما يثبت المصروفات. ويبين النموذج حدًا قدره 500 ريال داخل المدينة و1000 ريال خارجها لكل مطالبة، مع جواز الاتفاق على حد أعلى؛ لذلك احتفظ بالفاتورة واقرأ الحد المثبت في وثيقتك تحديدًا.
المستندات والأدلة التي تقوي المطالبة
ملف المطالبة الجيد لا يعتمد على صور الماء وحدها. اجمع نسخة الوثيقة وجدولها، واستمارة المركبة، وهوية المؤمن له ورخصة السائق، ورقم البلاغ أو تقرير الجهة المباشرة إن وجد، وصور الواقعة، وفاتورة السحب والحفظ، وتقرير الفحص الفني، وتقدير الإصلاح، وسجل المراسلات مع الشركة.
إذا كان الخلاف على المحرك أو النظام الكهربائي، اطلب من الفاحص أن يوضح السبب الفني لا النتيجة فقط: موضع دخول الماء، والأجزاء المتأثرة، وهل الضرر متسق زمنيًا مع الغمر، وهل ظهرت آثار تشغيل بعد دخول الماء. وهذه التفاصيل تميز بين خطر طبيعي مغطى وبين خلل ميكانيكي سابق أو سبب مستقل تدعي الشركة استثناءه.
ولا تتخلص من القطع المستبدلة قبل اكتمال المعاينة إذا كانت محل نزاع. وفي المطالبات الكبيرة قد يفيد تقرير خبير مستقل، خاصة إذا تعارض تقدير الورشة مع رأي الشركة. ويمكن الاستفادة من شرح الاعتراض على انخفاض تقدير تعويض المركبة عند انتقال الخلاف من أصل التغطية إلى مقدار الإصلاح.
كيف تحسب شركة التأمين التعويض؟
الهلاك الجزئي
إذا أمكن إصلاح المركبة ولم تبلغ تكلفة الإصلاح نسبة الهلاك الاقتصادي المحددة في جدول الوثيقة، تكون المعالجة عادة بتحمل تكلفة الإصلاح لدى جهة الإصلاح المبينة في الجدول، على أساس تقدير الجهة المختصة بأضرار المركبات. هنا راجع نطاق الإصلاح، ونوعية القطع، والأضرار الكهربائية الخفية، وأثر الرطوبة الذي قد لا يظهر في الفحص الأول.
الهلاك الفني أو الاقتصادي الكلي
الهلاك الفني هو تعذر إعادة المركبة إلى حالة يسمح بقيادتها نظامًا. أما الهلاك الاقتصادي فيتحقق عندما يمكن الإصلاح فنيًا لكن تكلفته تبلغ النسبة المتفق عليها من القيمة التأمينية والمبينة في الجدول. في الحالتين تقرر القواعد التعويض بالقيمة التأمينية وفق تقرير جهة التقدير المختصة، دون خصم مصروفات تكبدتها الشركة. ولا يجوز خصم مبلغ بدعوى استهلاك المركبة خلال المدة السابقة للحادث، ما دام المنتج هو التأمين الشامل الخاضع لهذه القواعد.
إذا كان مبلغ العرض منخفضًا، قارن بين القيمة التأمينية المكتوبة، ونسبة الهلاك، وتقرير التقدير، وبنود الخصم. أما مبلغ التحمل فهو المبلغ المتفق عليه في جدول الوثيقة، ويطبق وفق أحكام القواعد والواقعة؛ فلا ينبغي قبول رقم مختلف لمجرد أن الحادث سببه مطر أو سيل.
متى يمكن رفض مطالبة أضرار السيول؟
لا يصح رفض المطالبة بعبارة عامة مثل «عطل ميكانيكي» دون بيان الصلة بين الاستثناء والضرر. من أسباب النزاع التي تستحق الفحص: انتهاء الوثيقة قبل الواقعة، أو قيادة المركبة من شخص لا يدخل ضمن تعريف السائق أو السائق المسمى، أو عدم وجود رخصة مناسبة، أو مخالفة قيود الاستعمال، أو ثبوت أن التلف عيب مصنعي أو خلل ميكانيكي مستقل لا نتيجة للسيل.
وتستثني القواعد أيضًا الحادث المتعمد وبعض المخالفات إذا ثبت أنها سبب وقوعه بتقرير الجهة المختصة، مثل التفحيط أو تجاوز الإشارة أو السير عكس الاتجاه. لكنها لا تضع «السيول» ضمن الاستثناءات؛ بل تذكرها صراحة ضمن التغطية. لذلك ينبغي أن يحدد خطاب الرفض الواقعة والشرط أو الاستثناء المستند إليه، وأن يرفق المؤمن له ما ينقض السبب فنيًا أو مستنديًا.
ولا تخلط بين رفض التغطية وحق الشركة في الرجوع بعد دفع مبلغ في سياق مختلف. يشرح دليل استرداد شركة التأمين لمبلغ التعويض من المؤمن له هذا الفرق، كما يقدم موضوع تعويض سرقة المركبة في التأمين الشامل مثالًا آخر على أهمية إثبات الخطر والالتزام بشروط الحماية.
خطوات الاعتراض على الرفض أو انخفاض التعويض
- اطلب قرارًا مسببًا. يجب أن تعرف هل الخلاف على نوع الوثيقة، أو السببية، أو استثناء معين، أو مقدار الضرر.
- راجع جدول الوثيقة والقواعد. قارن سبب الرفض بالنص الفعلي، لا بملخص تسويقي أو تفسير شفهي.
- قدم اعتراضًا مكتوبًا للشركة. رتب الوقائع زمنيًا، وحدد طلبك، وارفق التقرير الفني والصور والفواتير ورقم المطالبة.
- صعّد الشكوى عند بقاء النزاع. تتيح خدمة الشكاوى لدى هيئة التأمين تقديم الشكوى إلكترونيًا وإرفاق المستندات، ويُستحسن إدراج رقم الشكوى السابقة لدى الشركة.
- قيّم إقامة المنازعة التأمينية. يقرر نظام مراقبة شركات التأمين التعاوني اختصاص اللجان بالمنازعات بين شركات التأمين وعملائها. قبل التقديم، حدد المبلغ والطلبات وأساسها والمستندات المؤيدة.
إذا قبلت الشركة أصل التغطية لكنها تأخرت بعد اكتمال المطالبة، راجع خطوات المطالبة بسبب تأخر صرف مستحقات التأمين. أما إذا كان النزاع يدور حول تفسير عبارة في الوثيقة أو امتداد التغطية، فتفيد المبادئ العملية في منازعات نطاق الوثيقة التأمينية، مع اختلاف نوع الخطر.
أخطاء شائعة تضعف المطالبة
- تشغيل المركبة بعد غمرها ثم عدم الإفصاح عن ذلك للفاحص.
- إصلاح السيارة أو تفكيكها بالكامل قبل تمكين الشركة من المعاينة.
- الاكتفاء بصور مقربة لا تبين الموقع أو مستوى الماء أو زمن الواقعة.
- توقيع مخالصة نهائية قبل فهم تقرير التقدير وبنود الخصم.
- إرسال شكوى إنشائية بلا طلب محدد أو مستند فني يرد على سبب الرفض.
- الخلط بين خسارة المركبة وخسارة المتعلقات الشخصية داخلها؛ فالمتعلقات مستثناة من الحد الأدنى للتغطية الشاملة ما لم توجد تغطية إضافية.
وعندما يكون السيل قد أضر أيضًا بمحل أو مخزون، فهذه ليست مطالبة مركبة، بل قد تدخل في وثيقة ممتلكات مستقلة؛ راجع نزاع تعويض أضرار المنشأة التجارية لفهم اختلاف محل التأمين والأدلة.
متى تحتاج إلى محامٍ؟
تزداد الحاجة إلى محامٍ عندما يكون مبلغ الضرر مرتفعًا، أو تصنف المركبة هالكًا كليًا، أو ترفض الشركة العلاقة السببية رغم تقرير فني، أو تتمسك باستثناء لا يبدو منطبقًا، أو تطلب توقيع مخالصة، أو يقترب النزاع من مرحلة اللجان. دور المحامي هنا ليس استبدال التقرير الفني، بل تنظيم الوقائع، واختبار تفسير الوثيقة، وتحديد الطلبات، وربط كل مستند بالعنصر الذي يثبته.
أسئلة شائعة
هل يعوض التأمين الشامل سيارة غرقت وهي متوقفة؟
الأصل نعم إذا كانت الوثيقة سارية وثبت أن السيل أو المطر سبب الضرر ولم ينطبق استثناء صحيح. الوقوف لا يلغي التغطية بذاته.
هل يكفي تصوير السيارة بعد سحبها؟
يفيد، لكن صور الموقع ومستوى الماء ورقم البلاغ أقوى في إثبات الواقعة. اجمع بين توثيق المشهد وتقرير الفحص الفني.
هل يجوز للشركة اعتبار تلف المحرك عطلًا ميكانيكيًا؟
قد تدفع بذلك، لكن العبرة بالسبب. إذا أثبت الفحص أن الماء الناتج عن السيل أحدث التلف، فلا يكفي وصف النتيجة بأنها عطل ميكانيكي لتجاوز تغطية الكارثة الطبيعية.
من يتحمل سحب المركبة؟
تشمل القواعد الحفظ والنقل ضمن الحدود المبينة في جدول الوثيقة، مع تقديم ما يثبت التكلفة. راجع الحد المتفق عليه قبل ترتيب سحب بعيد أو مكلف.
هل أوقع على مبلغ التعويض المقترح؟
لا توقع مخالصة نهائية قبل مراجعة القيمة التأمينية، وتقرير التقدير، ونسبة الهلاك، ومبلغ التحمل، وما إذا كانت الأضرار الخفية مدرجة.
الخلاصة العملية
تعويض أضرار السيول للسيارة يبدأ من قاعدة واضحة: وثيقة التأمين الشامل تغطي الكوارث الطبيعية كالسيول والبرد، لكن نجاح المطالبة يتوقف على إثبات السبب، وحماية المركبة من تفاقم الضرر، وتقديم ملف موثق، وفهم جدول الوثيقة والاستثناءات. لا تشغّل المركبة المغمورة، وثّق الموقع، أبلغ الشركة، احتفظ بفواتير السحب، واطلب قرارًا مكتوبًا. وإذا رفضت الشركة أو خفضت القيمة دون أساس واضح، ابنِ اعتراضك على التقرير الفني والنص المحدد، ثم استخدم مسار الشكوى والمنازعة عند الحاجة.
تنبيه: هذا المحتوى معلوماتي عام، ولا يعد استشارة قانونية خاصة. تختلف النتيجة باختلاف نص الوثيقة، وسبب الضرر، وتقارير المعاينة، والمستندات المتاحة.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.