تعويض سرقة المركبة في التأمين الشامل بالسعودية: الاستحقاق والاعتراض
دليل قانوني عملي لتعويض سرقة المركبة في التأمين الشامل بالسعودية، يوضح التغطية والقيمة والاستثناءات والأدلة وخطوات الشكوى والاعتراض.
سرقة المركبة موقف ضاغط، لكن الارتباك في الساعات الأولى قد يحوّل مطالبة تأمينية قابلة للتسوية إلى نزاع طويل. وإذا كانت المركبة مؤمناً عليها تأميناً شاملاً، فالأصل أن السرقة تدخل ضمن نطاق التغطية؛ غير أن الاستحقاق ومقدار التعويض يتوقفان على جدول الوثيقة، والقيمة التأمينية، وسلامة البلاغ، وعدم تحقق استثناء مؤثر. يوضح هذا الدليل متى يستحق المؤمن له تعويض سرقة المركبة، وما الذي يقدمه للشركة، وكيف يتصرف عند التأخير أو الرفض.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
تعويض السيارة المسروقة في 2026: ما الذي يلزم شركة التأمين فعليًا؟
التأمين الشامل يشمل من حيث الأصل سرقة المركبة المؤمن عليها، لكن قيمة التعويض وإجراءات المطالبة لا تُستمد من اسم الوثيقة فقط. تنص قواعد التأمين الشامل على المركبات المعتمدة والمنشورة لدى هيئة التأمين في المادة الثالثة على تغطية الأخطار العرضية التي تشمل السرقة والحريق والسيول ضمن الأحكام والشروط والاستثناءات. لذلك يبدأ فحص المطالبة بالسؤال عن نوع الوثيقة وتاريخ نفاذها ورقم المركبة والخطر المعلن ومبلغ التحمل والاستثناء الذي تستند إليه الشركة.
| نوع الوثيقة والحالة | أصل التغطية | ما المستند الذي يجب فحصه؟ |
|---|---|---|
| وثيقة تأمين إلزامي «ضد الغير» فقط | لا تعوض المالك عن سرقة سيارته لمجرد وجود الوثيقة؛ التغطية الأصلية للمسؤولية تجاه الطرف الثالث | نوع الوثيقة وشهادة التأمين |
| وثيقة تأمين شامل نافذة على السيارة | السرقة من الأخطار التي تشملها القواعد، مع مراعاة الحدود والاستثناءات | جدول التغطية ومبلغ التحمل والاستثناءات وسريان الوثيقة |
| سيارة بنظام إيجار تمويلي للأفراد ومؤمنة شاملًا | قد تنطبق ضوابط التأمين على المركبات المؤجرة تمويليًا، وفيها نص خاص بشأن مهلة السرقة | عقد التمويل وصفة المستفيد الأول والثاني والوثيقة والبلاغ |
| السرقة مع مفاتيح متروكة أو أبواب غير مغلقة | قد تثار استثناءات منصوص عليها، لكن يجب ربط الرفض بشرط منطبق وواقعة مثبتة | محضر الواقعة وأسباب الرفض وأدلة حالة السيارة |
| العثور على السيارة بعد البلاغ | يتغير تقييم الضرر الفعلي والإصلاح ومصاريف الحفظ حسب وقت العثور وحالة المركبة | محضر الاستعادة وتقرير الأضرار والمراسلات السابقة للتسوية |
هل يجب الانتظار 60 يومًا بعد بلاغ سرقة السيارة؟
لا يصح تعميم رقم الستين يومًا على كل وثيقة تأمين شامل. المادة الخامسة عشرة من ضوابط التأمين الشامل للمركبات المؤجرة تمويليًا للأفراد تنص في حالة سرقة المركبة على بلاغ فوري للجهات المختصة وشركة التأمين، وعدم قبول المطالبة إلا بعد مرور 60 يومًا من تقديم البلاغ. لكن هذه الضوابط مختصة بفئة التمويل المشار إليها؛ فلا يوضع شرط الستين يومًا في رسالة اعتراض لمالك سيارة خاصة غير مؤجرة تمويليًا قبل قراءة وثيقته السارية.
متى يقوى اعتراض المؤمن له على رفض سرقة السيارة؟
إذا رفضت الشركة بسبب «إهمال» أو «ترك المفتاح»، فاطلب نص الاستثناء ورقمه والواقعة التي تثبت انطباقه. لدى ضوابط المركبات المؤجرة تمويليًا استثناءات تتناول السرقة التي تقع بسبب ترك المركبة في وضع التشغيل أو المفاتيح داخلها أو عدم إقفال النوافذ والأبواب، ولكن لا يكفي أن يكون مفتاح احتياطي غير متاح عند المطالبة لإثبات كل وقائع الاستثناء تلقائيًا. وكذلك لا يُفترض رفض التعويض دون بيان ما إذا كان نوع السرقة داخل التغطية وحدودها.
ماذا إذا كانت السيارة مسروقة وعليها أقساط تمويل؟
قد تكون جهة التمويل مستفيدًا من التعويض وفق جدول الوثيقة. لذلك ينبغي التمييز بين مالك الحق في تقديم المطالبة ومن يستلم التعويض وكيف يُسوى الرصيد المتبقي، بدل افتراض تحويل المبلغ كاملًا إلى حساب العميل. احتفظ بعقد التمويل والرصيد والملحقات والإشعارات الصادرة من الممول وشركة التأمين. وإذا كانت السيارة مؤجرة تمويليًا فتُراجع الضوابط الخاصة، لا قواعد التأمين الشامل العام وحدها.
ملف مطالبة واضح خلال أول أيام من السرقة
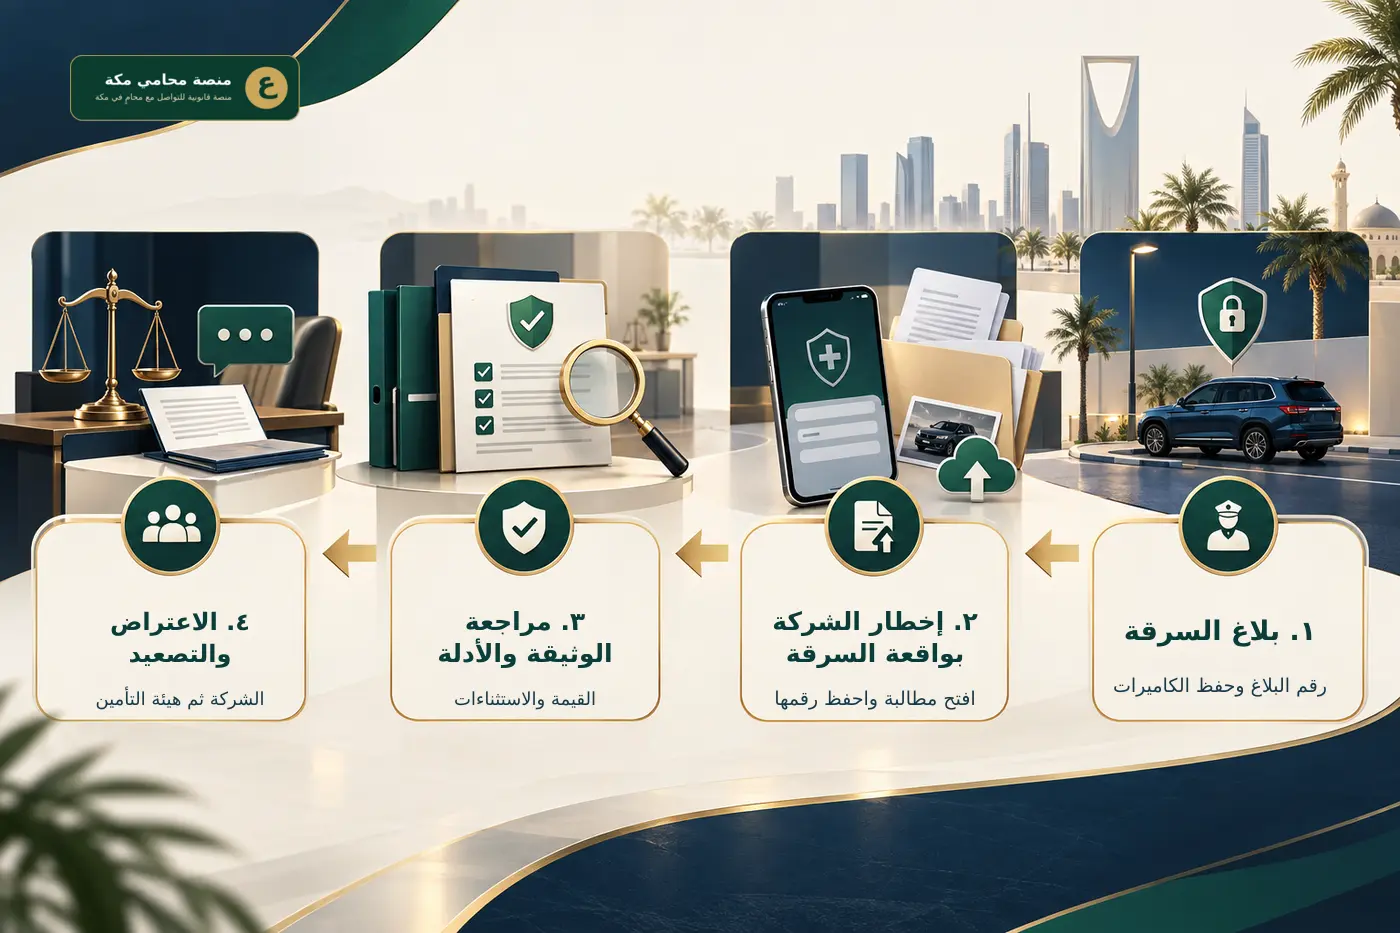
- أبلغ الجهات الأمنية المختصة عند اكتشاف السرقة، واحفظ رقم البلاغ وتوقيته.
- أخطر شركة التأمين عبر القناة المعلنة وأثبت تاريخ الإخطار ورقم المطالبة.
- قدّم الوثيقة وجدولها ورخصة السير والبيانات المطلوبة رسميًا، مع توضيح مكان السيارة آخر مرة وشهود الواقعة وأي تسجيل مشروع.
- اطلب من الشركة قائمة المستندات الناقصة مكتوبة وتفسير أي رفض أو تأخير، ولا تقدّم معلومات متناقضة أو تخمينية.
- إذا ظهرت السيارة أو وصل إشعار جديد من الجهة الأمنية، أبلغ المؤمن فورًا ولا تنفرد بالتصرف في المركبة قبل تقييم أثر التسوية.
مثال حسابي لا يمثل تعويضًا مضمونًا
وثيقة شاملة بمبلغ تأميني قدره 75,000 ريال، وتحمل منصوص عليه 2,000 ريال. لا يعني ذلك أن جميع المطالبات تنتهي بمبلغ 73,000 ريال؛ فقد تختلف القيمة المعتمدة والملحقات والإهلاك وفق الوثيقة، ويجب فحص وجود تمويل ومبلغ تحمل ينطبق على واقعة السرقة بالفعل. لا تقبل الشركة أو العميل تسوية نهائية قبل مراجعة أساس الحساب كتابيًا.
إذا كان النزاع حول مبلغ تقدير التلف عند العثور على السيارة لا أصل تغطية السرقة، راجع الاعتراض على انخفاض تعويض أضرار المركبة. أما إذا أصبح الخلاف على التأخر في صرف مبلغ مستحق، فملف تأخر شركة التأمين في صرف التعويض يتناول أدلة التأخر والردود.
هل التأمين الشامل يعوض عن سرقة السيارة؟
نعم، إذا كانت وثيقتك من نوع التأمين الشامل على المركبات وكانت نافذة وقت السرقة. فالمادة الثالثة من قواعد التأمين الشامل على المركبات تجعل سرقة المركبة من الأخطار التي تشملها التغطية. ولا يكفي مع ذلك اسم المنتج التجاري؛ إذ يجب مراجعة جدول الوثيقة لمعرفة القيمة التأمينية، ومبلغ التحمل، والسائقين، وقيود الاستعمال، والمنافع الإضافية.
أما وثيقة التأمين الإلزامي ضد الغير فغرضها تغطية المسؤولية المدنية تجاه الطرف الثالث، ولا تعوض مالك المركبة عن فقد مركبته لمجرد سرقتها. لذلك يجب التفريق بين نوع الوثيقة قبل بدء النزاع. وتفيد مراجعة شرح الاعتراض على تقدير تعويض أضرار المركبة في فهم الفرق بين الخلاف على أصل التغطية والخلاف على مقدار التعويض.
ما قيمة التعويض عند عدم العثور على المركبة؟
القيمة التأمينية ليست رقماً تقديرياً يختاره أحد الطرفين بعد وقوع السرقة؛ بل هي قيمة المركبة المثبتة في جدول الوثيقة والمتفق عليها عند التعاقد، مع التزام الشركة باتباع طرق سليمة للوصول إلى قيمة عادلة. وعندما ينتهي ملف السرقة إلى فقد كلي، تكون هذه القيمة نقطة الانطلاق في حساب التعويض، مع مراعاة ما نصت عليه الوثيقة صراحة من تحمل أو خصومات جائزة.
المادة الخامسة تميز بين الهلاك الجزئي والهلاك الكلي الفني والاقتصادي. وفي حالة السرقة الكاملة لا توجد مركبة لتقدير إصلاحها، ولذلك تدور المطالبة عملياً حول القيمة التأمينية والفقد الكلي. لا تقبل خصماً عاماً بعنوان «الاستهلاك» أو «القيمة السوقية» من غير بيان البند التعاقدي وطريقة الحساب؛ اطلب كشفاً مكتوباً يوضح كل خصم وأساسه.
| الحالة | الأثر المعتاد | ما يجب فحصه |
|---|---|---|
| سرقة المركبة وعدم استعادتها | مطالبة بقيمة الفقد الكلي وفق الوثيقة | القيمة التأمينية والتحمل وأي خصم منصوص عليه |
| استعادة المركبة متضررة | إصلاح الضرر أو اعتباره هلاكاً كلياً إذا تحققت النسبة | تقرير الجهة المختصة وتكلفة الإصلاح |
| سرقة أجزاء أو ملحقات | قد تغطى القطع الأصلية، بينما تحتاج الإضافات إلى إفصاح | جدول الوثيقة وفواتير الملحقات |
| سرقة مع ترك المفتاح أو المركبة تعمل | احتمال رفض المطالبة وفق الاستثناء | محضر الواقعة والكاميرات وظروف ترك المركبة |
الإجراءات الصحيحة فور اكتشاف السرقة
1. أبلغ الجهة الأمنية فوراً
لا تحرك الأشياء المحيطة بموقع المركبة قبل توثيقها إن كان ذلك آمناً، واتصل بالجهة المختصة وسجل بلاغ السرقة. دوّن رقم البلاغ وتاريخه والجهة المباشرة له، واطلب نسخة أو إفادة رسمية متى أصبحت متاحة. البلاغ المبكر لا يثبت وحده استحقاق التأمين، لكنه يثبت جدية الواقعة وتوقيتها ويمنع الخلاف على التأخر غير المبرر.
2. أخطر شركة التأمين دون إبطاء
تلزم آلية التعويض في المادة الخامسة المؤمن له بإبلاغ الشركة بالخسارة الناشئة عن خطر مغطى. استخدم قناة الشركة المثبتة في الوثيقة، واحصل على رقم مطالبة ورسالة استلام. لا تكتفِ بمكالمة هاتفية لا يمكن إثباتها، ولا تنتظر انتهاء البحث الأمني حتى تفتح الملف التأميني.
3. احفظ الأدلة الرقمية والمادية
اجمع تسجيلات كاميرات المبنى أو المتجر قبل أن تمسح تلقائياً، وصور مكان الوقوف وآثار الكسر إن وجدت، واحتفظ بالمفتاح الاحتياطي وإثبات ملكية المركبة ورسائل التتبع. إذا كانت المركبة في موقف فندق أو مجمع تجاري في مكة، اطلب رسمياً حفظ التسجيلات وسجل الدخول والخروج؛ فقد تكون هناك مسؤولية مستقلة على حارس أو مشغل بحسب العقد والوقائع.
المستندات التي تقوي مطالبة تعويض سرقة المركبة
- وثيقة التأمين وجدولها الكامل، وليس شهادة التأمين المختصرة فقط.
- بلاغ السرقة ومحضر الجهة المختصة وأي تحديث رسمي عن البحث.
- استمارة المركبة والهوية ورقم الحساب البنكي وبيانات التواصل.
- المفتاح الأصلي والاحتياطي، وبيان واضح بعدد المفاتيح ومكانها وقت الواقعة.
- تسجيلات الكاميرات، وتقارير التتبع، وصور الموقع، وأسماء الشهود.
- فاتورة شراء المركبة أو التمويل، وفواتير الملحقات المصرح بها.
- نموذج المطالبة وجميع الرسائل المتبادلة مع الشركة.
رتب ملفك زمنياً، واربط كل ادعاء بمستند. وإذا طلبت الشركة مستنداً غير متاح، فاطلب تحديد سبب الحاجة إليه وما البديل المقبول. تساعدك مبادئ إعداد صحيفة دعوى قانونية محكمة على صياغة وقائع مختصرة تتجنب التناقض بين البلاغ الأمني والمطالبة.
متى يجوز لشركة التأمين رفض المطالبة؟
لا يكون الرفض صحيحاً لمجرد الشك أو بصياغة عامة. يجب أن يربط القرار واقعة ثابتة ببند واضح من الوثيقة أو القواعد. ومن أهم الاستثناءات المرتبطة بالسرقة ما ورد في المادة السابعة: الخسارة الناتجة عن ترك المركبة في وضع التشغيل، أو ترك المفاتيح عليها، أو عدم إقفال النوافذ والأبواب. كما قد يظهر خلاف إذا كانت المركبة تستعمل خلاف القيود المبينة في جدول الوثيقة، أو كانت ملحقات مسروقة لم يُفصح عن نوعها وقيمتها.
لكن وجود مفتاح مفقود، أو تأخر قصير له تفسير، لا يبيح آلياً افتراض الإهمال أو الغش. عبء التحليل يقوم على ظروف محددة: أين كان المفتاح؟ هل تظهر الكاميرات كسراً أو سحباً؟ هل نظام الدخول دون مفتاح كان يعمل؟ وهل الاستثناء المذكور هو سبب مباشر للفقد؟ ويمكن الاستفادة من مقال الاعتراض على رفض شركة التأمين للتعويض عند بناء رد مفصل على أسباب الرفض.
هل يخصم مبلغ التحمل من تعويض السرقة؟
مبلغ التحمل هو ما يتحمله المؤمن له عن المطالبة وفق جدول الوثيقة. لذلك لا تفترض وجود مبلغ ثابت لجميع الوثائق. راجع الرقم والبند وطريقة تطبيقه، ثم قارن عرض التسوية بالقيمة التأمينية. وإذا أضافت الشركة خصومات غير مبينة أو جمعت بين خصمين للسبب نفسه، فاطلب أساساً تعاقدياً مكتوباً وحسبة قابلة للمراجعة.
كما لا تخلط بين مبلغ التحمل وحق الشركة في الرجوع على المتسبب بعد دفع التعويض. فحلول الشركة محل المؤمن له تجاه من تسبب بالخسارة لا ينبغي أن يؤخر أداء الالتزام الأصلي متى اكتملت شروط التغطية، وهو قريب من الفكرة الموضحة في حالات استرداد شركة التأمين مبلغ التعويض مع اختلاف مركز المؤمن له حسن النية.
ماذا تفعل إذا تأخرت الشركة أو رفضت التعويض؟
قبل اختيار طريق التصعيد، فرّق بين نقص المستندات وبين الرفض النهائي. طلب استكمال محدد لا يعني سقوط الحق، لكن ينبغي الرد عليه خلال مدة معقولة مع إثبات التسليم. أما إذا أغلقت الشركة المطالبة أو عرضت مبلغاً لا يغطي القيمة المستحقة، فاطلب نسخة من قرارها والحسبة وتاريخ اكتمال الملف. هذه البيانات تحدد موضوع النزاع: هل هو سريان التغطية، أم تحقق استثناء، أم تقدير القيمة، أم التأخر في التسوية؟ وكلما كان الاعتراض مركزاً على نقطة قابلة للإثبات، كان أقوى من سرد عام عن الضرر.
ولا توقع تنازلاً شاملاً مقابل دفعة جزئية إلا بعد قراءة أثره. قد يكون المبلغ غير المتنازع عليه قابلاً للدفع مع بقاء الخلاف على الباقي، لكن صياغة المخالصة هي التي تحكم. إذا تضمنت إبراءً نهائياً عن جميع المطالبات، فاطلب تعديلها أو استشر مختصاً قبل التوقيع.
اعتراض داخلي محدد
قدّم اعتراضاً برقم مرجعي، وأرفق قرار الرفض وعرض التسوية وجدول الوثيقة. اطلب ثلاثة أمور صريحة: تحديد النص المستند إليه، بيان الوقائع التي أثبتت تحقق الاستثناء، وإعادة احتساب التعويض بنداً بنداً. لا تجعل الاعتراض رسالة انفعالية؛ فالهدف إنشاء سجل يصلح أمام الجهة الرقابية أو القضائية.
شكوى لدى هيئة التأمين
إذا لم تعالج الشركة الاعتراض، تتيح خدمة الشكوى ضد شركة التأمين تقديم الشكوى إلكترونياً، مع بيان ما إذا سبق تقديم شكوى للشركة ورفع المستندات المؤيدة. الخدمة مجانية وموجهة للمواطنين والمقيمين والأجانب. وارفق التسلسل الزمني لا عشرات الصور غير المرتبة. وعند التأخير في الصرف بعد اكتمال الملف، راجع كذلك المطالبة عن تأخر شركة التأمين في صرف المستحقات.
الدعوى أمام لجان المنازعات التأمينية
إذا بقي النزاع على التغطية أو القيمة، فالمادة العشرون من نظام مراقبة شركات التأمين التعاوني تسند إلى اللجان الفصل في المنازعات الناشئة عن عقود التأمين بين الشركات وعملائها والمستفيدين. قبل الإيداع، حدد طلبك مالياً، وأرفق الوثيقة كاملة، وقرار الرفض، والبلاغ، والمراسلات، والحسبة البديلة.
تجنب رفع دعوى عامة من دون مبلغ أو أساس؛ فصفحة المطالبة المالية في السعودية تبين أهمية تحديد أصل المبلغ وتوابعه، بينما يشرح دليل صياغة المذكرات والردود القانونية كيفية مواجهة دفوع الاستثناء أو الإهمال بالأدلة لا بالإنكار المجرد.
أخطاء شائعة تضعف الملف
- تأخير البلاغ أو تغيير رواية مكان وزمان السرقة بين الجهات.
- تسليم المفتاح أو المستند الأصلي من دون محضر استلام.
- توقيع مخالصة نهائية قبل فهم طريقة احتساب التعويض.
- حذف رسائل التتبع أو التأمين أو عدم طلب حفظ الكاميرات سريعاً.
- إخفاء استعمال المركبة التجاري أو تعديلات جوهرية سبق طلب الإفصاح عنها.
- قبول رفض شفهي من مركز الاتصال من دون قرار مسبب.
متى تحتاج إلى محامٍ؟
تزداد الحاجة إلى محامٍ عندما تكون قيمة المركبة مرتفعة، أو تدعي الشركة وجود غش أو مفتاح داخل المركبة، أو تختلف القيمة التأمينية عن عرض التسوية بفارق جوهري، أو توجد جهة تمويل وملكية مسجلة باسمها، أو استعيدت المركبة بأضرار معقدة. ويتولى المحامي مطابقة الوقائع مع الاستثناء المحدد، وتقدير الطلب، والمحافظة على حقك في الاعتراض، وتمثيلك أمام الجهة المختصة. ويمكن أن تبدأ عملياً بفهم متطلبات رفع الدعوى إلكترونياً مع ملاحظة أن المنازعات التأمينية لها مسارها واختصاصها الخاص.
أسئلة شائعة
هل يكفي بلاغ الشرطة للحصول على التعويض؟
لا. البلاغ دليل أساسي على الواقعة، لكن الشركة تفحص أيضاً سريان الوثيقة، وجدول التغطية، والمفاتيح، وظروف السرقة، والمستندات المطلوبة.
هل يشمل التأمين الشامل سرقة محتويات السيارة؟
ليس بالضرورة. المتعلقات الشخصية والملحقات الإضافية قد تكون مستثناة ما لم تنص الوثيقة أو منفعة إضافية على تغطيتها.
ماذا لو عُثر على السيارة بعد دفع التعويض؟
تطبق أحكام الوثيقة والتسوية بشأن الملكية والاسترداد والحلول. أخطر الشركة والجهة الأمنية فوراً ولا تتصرف في المركبة قبل توثيق المركز القانوني.
هل يمكن رفض المطالبة لأن المفتاح الاحتياطي ضائع؟
الفقد وحده لا يحسم النزاع. العبرة بسبب السرقة والأدلة وبند الوثيقة؛ لكن التناقض بشأن المفاتيح قد يضعف الملف، لذلك يجب تقديم تفسير موثق ودقيق.
هل يختلف الحكم إذا كانت السيارة ممولة؟
قد يكون الممول هو المستفيد الأول أو مالك المركبة، وتحدد الوثيقة وعقد التمويل جهة استلام التعويض وتسوية الرصيد. راجع العقدين معاً قبل قبول المخالصة.
هل أستطيع المطالبة بسيارة بديلة أثناء دراسة السرقة؟
فقط إذا كانت منفعة إيجار المركبة البديلة مدرجة في جدول الوثيقة وبالمدة والحد اليومي المتفق عليهما؛ فهي من التغطيات الاختيارية التي يجب التحقق من شرائها.
خلاصة عملية
ابدأ ببلاغ فوري، ثم افتح المطالبة واحفظ رقمها، واجمع الوثيقة الكاملة والمفاتيح والكاميرات والتتبع. قارن عرض الشركة بالقيمة التأمينية ولا تقبل خصماً غير مسبب. وإذا رفضت الشركة، اطلب قراراً مكتوباً واربط ردك بالمادة والبند والواقعة، ثم صعّد إلى هيئة التأمين أو جهة الفصل المختصة عند الحاجة.
تنبيه: هذا المحتوى معلومات قانونية عامة ولا يعد استشارة قانونية خاصة. تتغير النتيجة بحسب نص وثيقتك، وجدولها، وملابسات السرقة، والأدلة المتاحة.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.
3 تعليقات على تعويض سرقة المركبة في التأمين الشامل بالسعودية: الاستحقاق والاعتراض