تلف المركبة كليًا في التأمين الشامل: حساب التعويض والاعتراض
دليل عملي لتعويض الهلاك الكلي الفني أو الاقتصادي للمركبة في التأمين الشامل بالسعودية: طريقة الحساب، مبلغ التحمل، المستندات، والاعتراض.
قد تُصاب المركبة في حادث ثم يفاجأ مالكها بأن شركة التأمين لا تتعامل معها بوصفها إصلاحًا عاديًا، بل «هلاكًا كليًا». هذه العبارة لا تعني دائمًا أن السيارة تحولت إلى حطام؛ فقد يكون الهلاك فنيًا لأن المركبة لا يمكن إعادتها إلى حالة صالحة للسير نظامًا، وقد يكون اقتصاديًا لأن الإصلاح ممكن لكنه تجاوز النسبة المتفق عليها في جدول الوثيقة. والتمييز بين الحالتين يحدد مسار المطالبة وقيمة التعويض وما إذا كان الاعتراض مجديًا.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
يوضح هذا الدليل كيفية المطالبة بـتعويض تلف المركبة كليًا في التأمين الشامل بالسعودية، وكيف تُقرأ القيمة التأمينية ونسبة الهلاك ومبلغ التحمل، وما المستندات التي تحمي حق المؤمن له. أما إذا نتج الضرر عن سيول أو أمطار، فله تفاصيل إضافية تناولناها في دليل تعويض أضرار السيول للمركبة.
ما المقصود بالهلاك الكلي للمركبة؟
تعرّف قواعد التأمين الشامل على المركبات الهلاك الكلي الفني بأنه الحالة التي لا يمكن فيها إصلاح المركبة لتصبح صالحة للسير نظامًا، وتُباع عندئذ بوصفها مركبة تالفة ويُلغى تسجيلها. أما الهلاك الكلي الاقتصادي فهو حالة يمكن فيها الإصلاح من الناحية الفنية، لكن تكلفته تبلغ أو تتجاوز النسبة التي اتفقت عليها الشركة والمؤمن له وأُثبتت في جدول الوثيقة.
لذلك لا يصح افتراض أن كل شركة تطبق نسبة ثابتة مثل 50% أو 75%. المستند الحاسم هو جدول وثيقتك؛ فهو الذي يجب أن يبين نسبة احتساب الهلاك الاقتصادي، والقيمة التأمينية، وجهة الإصلاح، ومبلغ التحمل. وإذا كانت تكلفة الإصلاح أقل من تلك النسبة فالأصل أن الضرر جزئي، ويكون التعويض بتحمل تكلفة الإصلاح المقدرة لدى الجهة المختصة.
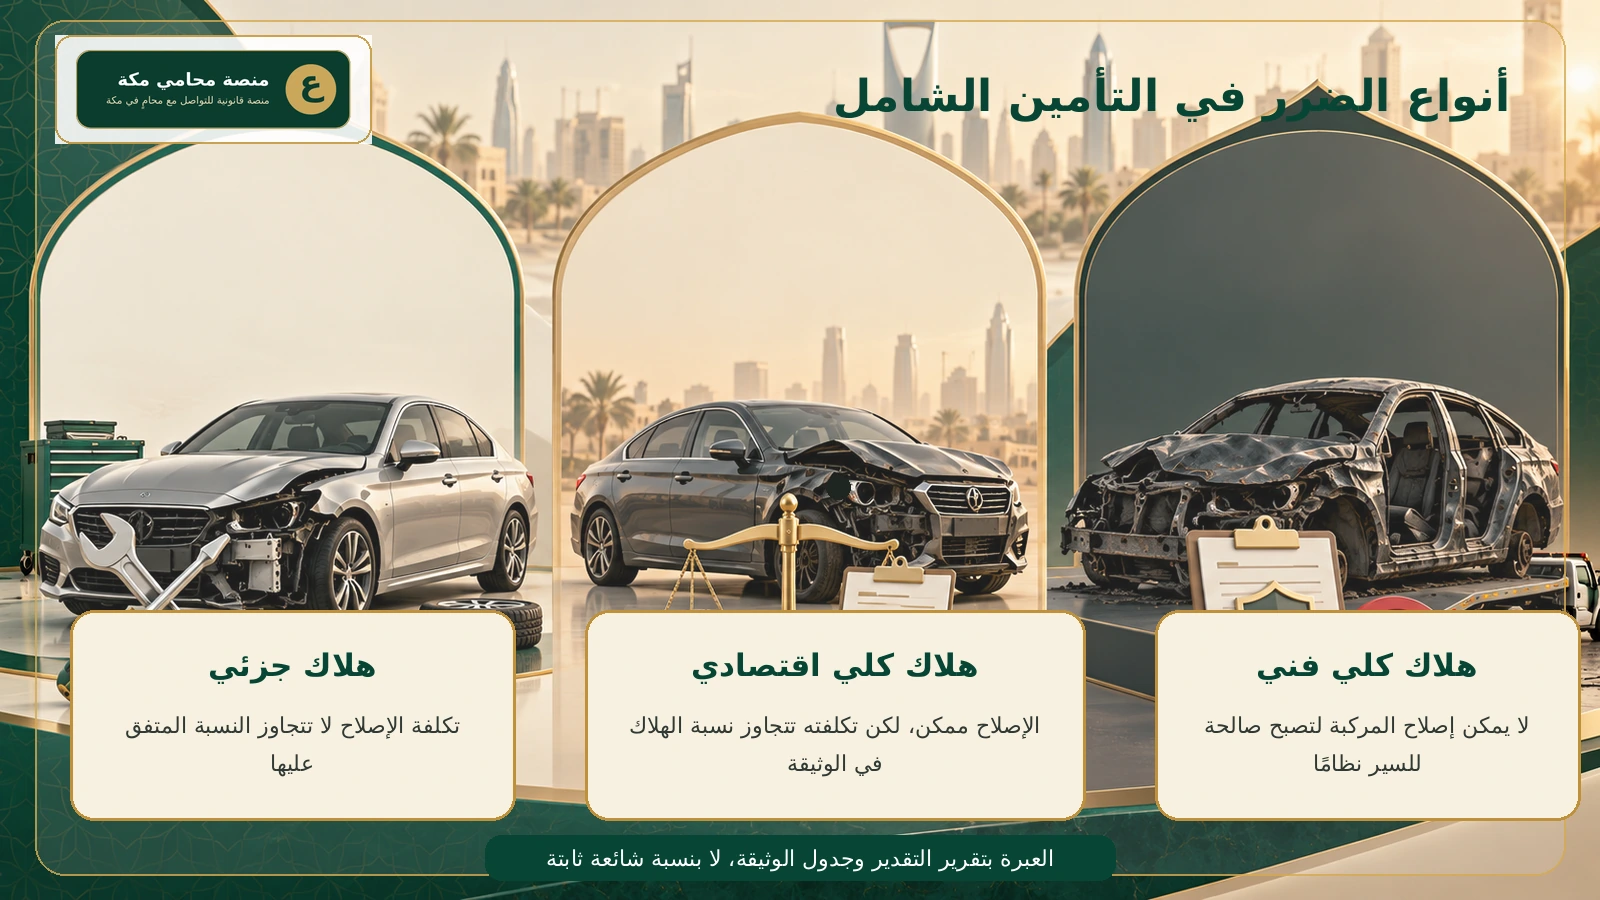
| الحالة | المعيار العملي | صورة التعويض | ما ينبغي مراجعته |
|---|---|---|---|
| هلاك جزئي | الإصلاح ممكن وتكلفته دون نسبة الهلاك الاقتصادي | تكلفة الإصلاح وفق تقدير الجهة المختصة | بنود الإصلاح وقطع الغيار والأجور |
| هلاك كلي اقتصادي | تكلفة الإصلاح تحقق النسبة المتفق عليها من القيمة التأمينية | مبلغ القيمة التأمينية وفق القواعد | النسبة في جدول الوثيقة وتقرير التقدير |
| هلاك كلي فني | تعذر الإصلاح بما يجعل المركبة صالحة للسير نظامًا | مبلغ القيمة التأمينية بعد التقرير المختص | سبب التصنيف وإجراءات بيع التالف وإلغاء التسجيل |
كيف يُحسب تعويض تلف المركبة كليًا؟
أولًا: ابدأ بالقيمة التأمينية لا بسعر السوق يوم الحادث
القيمة التأمينية هي المبلغ الذي اتفقت عليه مع الشركة وسُجل في جدول الوثيقة، مع التزام الشركة باتباع طرق سليمة للوصول إلى قيمة عادلة عند إصدار التأمين. وفي الهلاك الكلي الفني تقرر القواعد التعويض بمبلغ هذه القيمة بناءً على تقرير الجهة المختصة بالتقدير، من دون خصم مصروفات تكبدتها الشركة. وينطبق الأصل نفسه على الهلاك الاقتصادي متى تحققت النسبة المتفق عليها.
كما تحظر القواعد الخصم بسبب استخدام المركبة أو استهلاكها خلال الفترة السابقة للحادث، سواء كان الضرر جزئيًا أم هلاكًا كليًا. لكن هذا لا يعني تجاهل كل بند مالي في الوثيقة؛ فمبلغ التحمل المتفق عليه له حكم مستقل. لذا اطلب من الشركة بيانًا حسابيًا يوضح القيمة التأمينية، وأي مبلغ تحمل مطبق، وسبب كل خصم، ولا تكتفِ برقم نهائي مرسل في رسالة مختصرة.
ثانيًا: راجع مبلغ التحمل ونسبة المسؤولية
يجب أن يكون مبلغ التحمل ثابتًا خلال مدة الوثيقة ومبينًا في جدولها، ويطبق على كل حادث مرة واحدة ولو تعددت المطالبات الناشئة عنه. وإذا كانت مسؤولية السائق جزئية، يُحسب التحمل بنسبة مسؤوليته. أما إذا أثبت تقرير الجهة المباشرة للحادث عدم مسؤوليته فلا يُحتسب عليه مبلغ التحمل. هنا تفيد مراجعة تقرير الحادث، ويمكن الرجوع إلى شرح المسؤولية في الحوادث وإجراءات نجم لفهم أثر نسبة الخطأ.
ثالثًا: لا تخلط بين التعويض وبيع المركبة التالفة
في الهلاك الاقتصادي تلتزم الشركة بإشعار المؤمن له عند عرض المركبة للبيع، ويجوز للطرفين الاتفاق على آلية مختلفة للتعامل معها. لا توقع تنازلًا عامًا أو تسليمًا نهائيًا قبل فهم أثره على الملكية والتعويض والمخالفات والتسجيل. وإذا ادعت الشركة حق الرجوع عليك بعد الدفع، فاقرأ حالات استرداد شركة التأمين مبلغ التعويض؛ فالرجوع ليس نتيجة تلقائية لمجرد وقوع الحادث.
مثال حسابي مبسط لفهم النتيجة
افترض أن جدول الوثيقة يثبت قيمة تأمينية مقدارها 100 ألف ريال، ويحدد الهلاك الاقتصادي عند تجاوز تكلفة الإصلاح نسبة متفق عليها قدرها 70% من القيمة التأمينية. إذا قدّرت الجهة المختصة الإصلاح بـ72 ألف ريال، تحققت النسبة في هذا المثال وأصبح المسار هلاكًا اقتصاديًا، والتعويض الأصلي هو مبلغ القيمة التأمينية لا تكلفة الإصلاح. وإذا كان التقدير 65 ألف ريال، فلا تتحقق النسبة بمجرد قربها منها، ويبقى الضرر جزئيًا ما لم يوجد سبب فني مستقل يجعل المركبة غير صالحة للسير نظامًا.
هذا المثال للتوضيح فقط، وليس قاعدة عامة لنسبة 70%. استخدم النسبة المكتوبة فعلًا في جدول وثيقتك. ثم افصل بين ثلاثة أرقام: القيمة التأمينية، وتكلفة الإصلاح، ومبلغ التحمل. الخطأ الشائع هو طرح مصروفات أو نسبة استهلاك من القيمة التأمينية ثم تسمية الناتج «قيمة سوقية» من دون سند. اطلب معادلة مكتوبة، وتحقق أيضًا من أثر نسبة مسؤولية السائق على التحمل. فإذا كان غير مسؤول وفق التقرير، لا ينبغي احتسابه؛ وإن كانت مسؤوليته جزئية، يكون التحمل متناسبًا معها. بهذه المقارنة البسيطة يظهر هل الخلاف في التصنيف أم في الحساب أم في تطبيق بند التحمل.
خطوات المطالبة من وقوع الحادث حتى صرف التعويض
- وثّق الواقعة فورًا: التقط صورًا للمركبة ومكان الحادث، واحصل على تقرير الجهة المباشرة، واحفظ بيانات السحب والحفظ والفواتير. لا تبدأ إصلاحًا جوهريًا قبل إتاحة المعاينة للشركة.
- أبلغ شركة التأمين: قدّم البلاغ عبر القناة المعتمدة واحصل على رقم مطالبة وتاريخ استلام. إذا كان طرف ثالث سبب الضرر فأفصح عنه؛ فالقواعد تقضي بأن تعوضك الشركة أولًا وفق الآلية ثم تحل محلك في الرجوع على المتسبب.
- سلّم المركبة للتقدير: الأصل أن تستلم الشركة المركبة وتنقلها إلى الجهة المختصة بتقدير الأضرار ثم إلى جهة الإصلاح المحددة. اطلب نسخة كاملة من التقرير لا صورة النتيجة وحدها.
- قارن التقرير بالوثيقة: طابق تكلفة الإصلاح مع نسبة الهلاك الاقتصادي والقيمة التأمينية. وإذا كان الخلاف على بنود التقدير أو انخفاضه، فراجع مسار الاعتراض على تقدير أضرار المركبة.
- اطلب قرارًا مسببًا: يجب أن تعرف هل التصنيف فني أم اقتصادي، وما التقرير الذي استند إليه، وكيف حُسب صافي التعويض. احتفظ بالمراسلات والتواريخ ولا تعتمد على المكالمات غير الموثقة.
وتشمل الوثيقة عادة مصروفات نقل المركبة المتضررة وحفظها ضمن الحد المبين في جدولها، بشرط تقديم ما يثبت ما دُفع. وإذا تأخر الصرف بعد اكتمال المستندات والقرار، فهناك فارق بين طلب استكمال مشروع وبين مماطلة غير مبررة؛ ويشرح دليل التعويض عن تأخر شركة التأمين كيفية توثيق هذه المرحلة.
ما الأدلة التي تقوي الاعتراض؟
- وثيقة التأمين كاملة وجدولها، خصوصًا القيمة التأمينية ونسبة الهلاك الاقتصادي ومبلغ التحمل.
- تقرير الحادث ونسبة المسؤولية، وصور الضرر قبل السحب أو الفك.
- تقرير جهة تقدير أضرار المركبات بتفاصيل القطع والأجور والتوصيف الفني.
- قرار شركة التأمين وعرض التسوية والبيان الحسابي للمبلغ.
- فواتير السحب والحفظ وأي مراسلات تثبت تاريخ الإبلاغ واستكمال النواقص.
- تقرير فني مضاد عند وجود تعارض جدي في قابلية الإصلاح أو تكلفة البنود.
ابدأ باعتراض مكتوب ومحدد لدى الشركة: رقم المطالبة، محل الخلاف، بند الوثيقة، المبلغ المطلوب، والمرفقات. فإن لم تُعالج الشكوى، تتيح خدمة الشكاوى ضد شركات التأمين لدى هيئة التأمين تقديم الشكوى إلكترونيًا ومتابعتها. أما مجرد القول «التعويض غير عادل» من دون بيان حسابي أو تقرير مقابل فيضعف الملف.
إذا كانت المركبة مؤجرة تمويليًا
عند الإيجار التمويلي لا يساوي مبلغ التأمين بالضرورة ما يصل إلى المستأجر؛ فالمركبة مملوكة للممول حتى نهاية العقد، وتوجد تسوية مستقلة بين المديونية والتعويض ونسبة مسؤولية المستأجر. تبين أحكام الهلاك الكلي والجزئي للأصل المؤجر حدود استحقاق المؤجر للتعويض التأميني وحق المستأجر عند فسخ العقد بسبب الهلاك الكلي. اطلب من الممول كشفًا تفصيليًا بتاريخ الحادث، ولا توقع مخالصة قبل مقارنة الأرقام بجدول السداد والتعويض التأميني.
أخطاء شائعة قد تُضعف المطالبة
أبرز الأخطاء قبول نسبة هلاك غير موجودة في جدول الوثيقة، أو الخلط بين انخفاض القيمة السوقية وبين القيمة التأمينية المسجلة، أو تسليم الأصل التالف بلا محضر، أو إهمال تصوير المركبة قبل الفك. ومن الأخطاء كذلك شراء مركبة متضررة على أنها سليمة ثم محاولة تحميل وثيقة لاحقة عيبًا سابقًا؛ هذه حالة مختلفة قد تدخل في العيب الخفي في السيارة المستعملة.
ولا تجعل اعتراضك عامًا. إذا كان النزاع على التغطية نفسها فحدده، وإذا كان على تقدير الإصلاح فأرفق بنوده، وإذا كان على خصم فاطلب أساسه. وعندما ترفض الشركة المطالبة أصلًا بسبب استثناء أو إخلال مزعوم، يفيد اتباع خطوات الاعتراض على رفض التعويض التأميني بدل الاكتفاء بمجادلات هاتفية. وفي حالة السرقة تختلف المستندات وفترة الانتظار؛ راجع دليل تعويض سرقة المركبة.
متى تحتاج إلى محامٍ؟
تزداد الحاجة إلى مراجعة قانونية عندما تكون القيمة مرتفعة، أو تتعارض التقارير الفنية، أو تطبق الشركة خصومات لا تظهر في جدول الوثيقة، أو يكون الحادث مرتبطًا بإيجار تمويلي وتسوية مديونية، أو يُطلب منك توقيع مخالصة نهائية وتنازل عن المركبة. دور المحامي هنا ليس استبدال الخبير الفني، بل ترتيب الوقائع والعقد والتقرير والحساب في مطالبة قابلة للإثبات، وتحديد الجهة المختصة والمسار المناسب إذا فشلت التسوية.
أسئلة شائعة
هل توجد نسبة نظامية ثابتة لاعتبار السيارة هالكًا كليًا اقتصاديًا؟
لا. النسبة تكون متفقًا عليها بين الشركة والمؤمن له ومذكورة في جدول الوثيقة، ويُقارن بها تقدير تكلفة الإصلاح.
هل التعويض هو سعر السيارة في السوق يوم الحادث؟
الأصل في الهلاك الكلي وفق قواعد التأمين الشامل هو مبلغ القيمة التأمينية المثبتة في جدول الوثيقة، بعد تقرير الجهة المختصة، مع مراعاة مبلغ التحمل عند انطباقه.
هل يحق للشركة خصم استهلاك المركبة قبل الحادث؟
لا تجيز القواعد الخصم بسبب الاستخدام أو الاستهلاك السابق للخطر في الهلاك الجزئي أو الكلي الفني أو الاقتصادي. اطلب تبريرًا مكتوبًا لأي خصم ظاهر في العرض.
من يقرر أن المركبة هالك كلي؟
يبنى التصنيف على تقرير الجهة المختصة بتقدير أضرار حوادث المركبات، مع تطبيق التعريف النظامي ونسبة الهلاك الاقتصادي الواردة في الوثيقة.
هل يؤثر كون السائق غير مسؤول عن الحادث في مبلغ التحمل؟
نعم. إذا لم يتحمل السائق أو السائق المسمى المسؤولية وفق تقرير الجهة المباشرة فلا يُحتسب مبلغ التحمل، وإذا كانت مسؤوليته جزئية فيكون التحمل متناسبًا معها.
الخلاصة العملية
حقك يبدأ من ثلاثة مستندات: جدول الوثيقة، تقرير التقدير، والبيان الحسابي للتعويض. طابق بينها قبل قبول العرض: هل الهلاك فني أم اقتصادي؟ هل تحققت النسبة المتفق عليها؟ هل استُخدمت القيمة التأمينية الصحيحة؟ وهل كل خصم له سند واضح؟ وثّق اعتراضك، وأرفق التقرير والحساب، وصعّد الشكوى عبر القناة الرسمية عند الحاجة. بهذه الخطوات يتحول الخلاف من انطباعات إلى نقاط قابلة للفحص والإثبات.
تنبيه: هذا المحتوى معلومات قانونية عامة مبنية على القواعد السارية وقت النشر، ولا يُعد استشارة قانونية خاصة. تختلف النتيجة بحسب وثيقة التأمين وتقرير الحادث والتقدير وظروف كل مطالبة.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.