سحب السيارة الممولة بسبب التعثر في السعودية: الضوابط والاعتراض
دليل عملي لضوابط استرداد السيارة الممولة عند التعثر في السعودية: مدة التأخر، الإشعار، المستخرج التنفيذي، التسوية والاعتراض على شركة التمويل.
تعثر قسط أو قسطين لا يعني أن موظف شركة التمويل يستطيع أخذ السيارة من أمام المنزل أو مقر العمل فوراً. في عقود الإيجار التمويلي للمركبات توجد مراحل محددة تبدأ بإثبات التعثر والإشعار، وقد تنتهي بفسخ العقد واسترداد المركبة عبر المسار النظامي. وفي المقابل، لا يلغي وجود هذه الضوابط التزام العميل بالسداد ولا يمنعه من تحمل مبالغ إضافية بعد الفسخ. يوضح هذا الدليل متى يجوز سحب السيارة الممولة بسبب التعثر، ومن يملك تنفيذ الاسترداد، وكيف يعترض العميل إذا كانت الأقساط أو الإجراءات أو قيمة بيع المركبة محل نزاع.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
أولاً: هل العقد تمويل عادي أم إيجار تمويلي؟
يجب قراءة اسم العقد وبنيته قبل تحديد الحقوق. في الإيجار التمويلي تبقى ملكية المركبة للمؤجر طوال مدة العقد، ويملك المستأجر المنفعة مع خيار تملك في النهاية أو وفق الشروط. أما القرض أو المرابحة مع رهن المركبة فقد يخضع لمسار تعاقدي وتنفيذي مختلف. لا يكفي أن يسمي العميل الأقساط «قرض سيارة»؛ العبرة بالعقد المسجل، وصفة الأطراف، ووثائق الضمان، وآلية انتقال الملكية.
ينص نظام الإيجار التمويلي في المادة الحادية والعشرين على جواز اشتراط حق المؤجر في فسخ العقد واسترداد الأصل إذا تخلف المستأجر عن دفعات مستحقة وفق ما تحدده اللائحة بما يحقق العدالة بين الطرفين. كما تقرر المادة الخامسة والعشرون أن استرداد الأصول المنقولة يشرف عليه متخصصون مرخص لهم وفق نظام التنفيذ؛ فلا يتحول الشرط التعاقدي إلى إذن مفتوح لأي موظف بالاستيلاء على المركبة.
متى يحق لجهة التمويل طلب استرداد السيارة؟
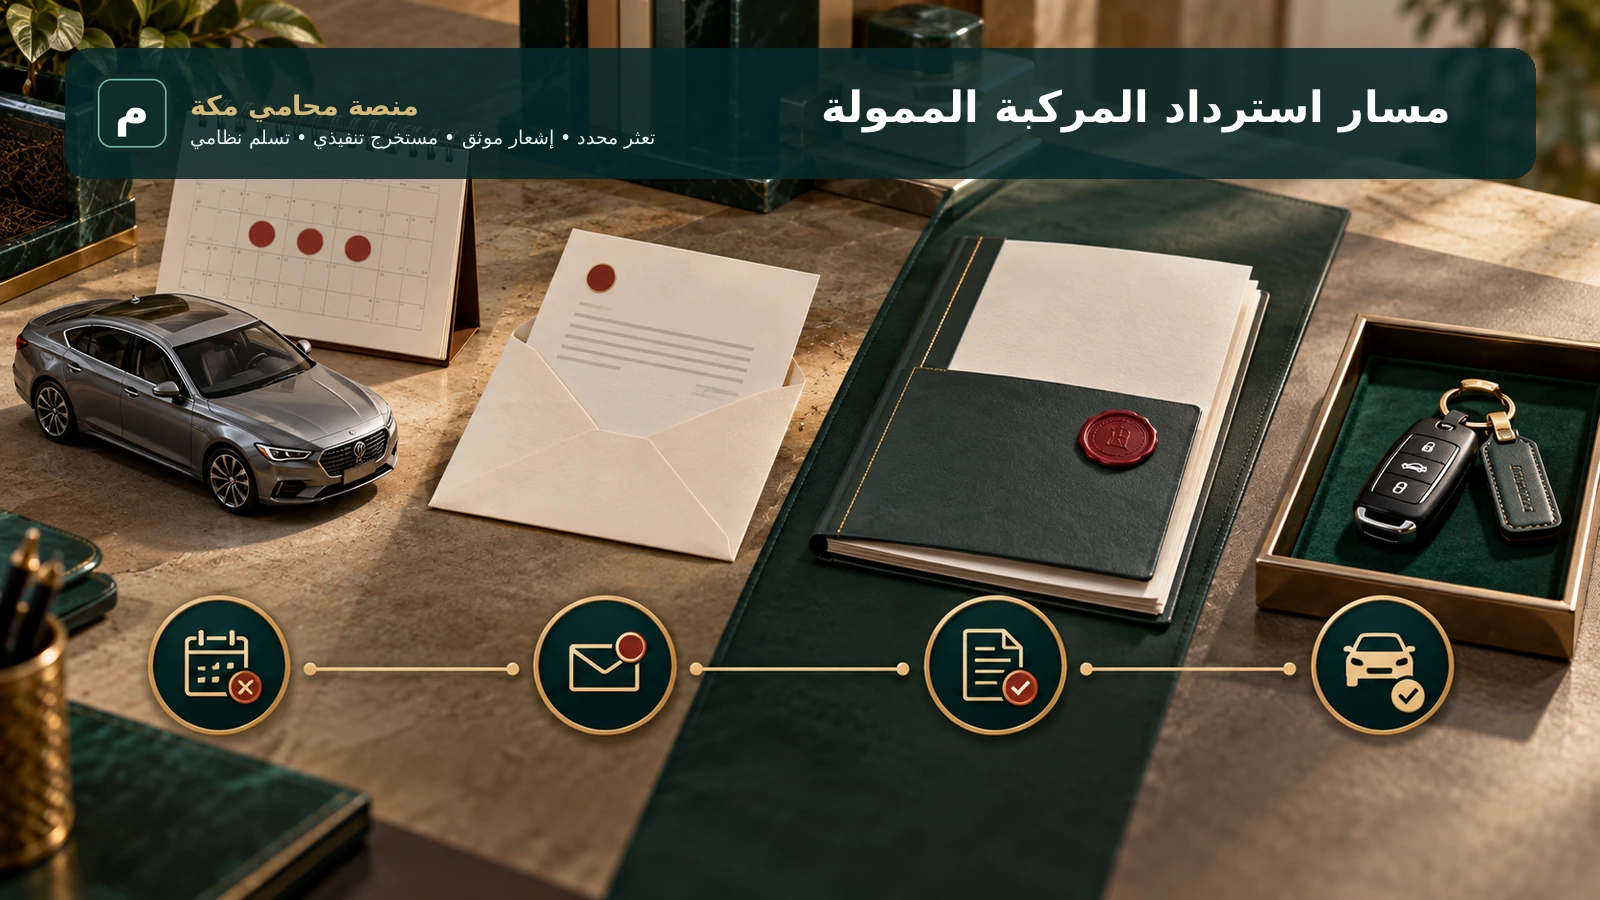
بحسب الضوابط الخاصة بمستخرجات السند التنفيذي لعقد الإيجار التمويلي المسجل، تقوم حالة طلب الاسترداد بسبب عدم السداد عند تخلف المستأجر عن الدفعات الشهرية لمدة ثلاثة أشهر متتالية، أو أكثر من خمسة أشهر متفرقة طوال مدة العقد. وهذه عتبة مهمة: القسط المتأخر يترتب عليه تواصل ومعالجة وتعثر ائتماني محتمل، لكنه لا يساوي تلقائياً تحقق شروط استرداد المركبة.
وتوجب ضوابط إصدار مستخرج السند التنفيذي إشعار المستأجر باتصال موثق بوجوب سداد الدفعات المتعثرة والتنبيه إلى حق المؤجر في الاسترداد. ولا يقدم طلب إصدار المستخرج إلى شركة تسجيل العقود إلا بعد خمسة عشر يوماً من الإشعار. ويجب التحقق من أن العقد مسجل وأن المبالغ التي بُني عليها الطلب مستحقة فعلاً وليست محل سداد لم يرحل إلى الحساب.
هل يمكن معالجة التعثر قبل الفسخ؟
نعم، وقد يكون الحل التعاقدي أقل كلفة للطرفين إذا تحرك العميل مبكراً. يمكن طلب تسوية الأقساط المتأخرة أو إعادة الجدولة متى سمحت سياسة الجهة ووضع العميل، أو الاتفاق على سداد محدد يمنع اكتمال حالة الإخلال. لكن المكالمة غير الموثقة لا تكفي؛ يجب الحصول على عرض مكتوب يبين مبلغ المعالجة وتاريخ السداد وأثره في إجراءات الاسترداد والتسجيل الائتماني. ولا يجوز للعميل أن يفترض أن قبول دفعة جزئية يعني إلغاء الفسخ تلقائياً ما لم تؤكد الجهة ذلك صراحة.
إذا كان سبب التعثر طارئاً كفقد الوظيفة أو المرض، يرفق العميل ما يثبت تغير دخله ويقترح مبلغاً واقعياً، بدلاً من وعد لا يستطيع تنفيذه. أما إذا كانت المشكلة خطأ في الخصم الآلي أو تغيير الحساب البنكي، فالأولوية لتصحيح القيد وإثبات توافر الرصيد في الموعد. ويستحسن طلب رقم مرجعي لكل اتصال، لأن التسلسل الزمني قد يحسم لاحقاً هل أُتيح للعميل تصحيح التعثر قبل الفسخ أم لا.
| الحالة | الأثر المعتاد | ما يجب التحقق منه |
|---|---|---|
| تأخر قسط واحد | مطالبة بالسداد ومعالجة للتأخر | تاريخ الاستحقاق واحتساب الدفعة |
| ثلاثة أشهر متتالية | قد تتحقق عتبة طلب الاسترداد | الإشعار الموثق وانتظار المدة |
| أكثر من خمسة أشهر متفرقة | قد تتحقق العتبة خلال مدة العقد | سجل الأقساط كاملاً لا الرصيد المجمل |
| فسخ العقد | طلب إعادة المركبة وتسوية الحقوق | الإخطار ومبلغ التملك المبكر |
| استرداد المركبة وبيعها | احتساب حصيلة البيع والرصيد | التقييم والسعر العادل وكشف التسوية |
هل تستطيع الشركة سحب المركبة بنفسها؟
الأصل أن الاسترداد يتم عبر الجهات والمسارات المختصة. وتحظر تعليمات البنك المركزي على المؤجر استرداد الأصل المنقول إلا من خلال الشركات المتخصصة ووفق ضوابط تسلم الأصول المنقولة. كما تؤكد الصيغة النموذجية للعقد أن المؤجر، بعد الفسخ والإخطار، يطالب المستأجر بإعادة المركبة؛ فإذا لم يعدها يطلب استردادها بالطريق المقرر أو عن طريق الجهة القضائية المختصة. ولا يحق له إجبار المستأجر على الإعادة بطرق أخرى.
وعليه، يجب الحذر من تسليم السيارة لشخص مجهول أو لمجرد مكالمة هاتفية. يطلب العميل إثبات صفة المستلم، ومرجع الإجراء، ومحضر تسلم يصف المركبة والمفاتيح والعداد والحالة الظاهرة والمقتنيات. وفي المقابل، مقاومة تنفيذ نظامي أو إخفاء المركبة أو التصرف فيها قد يزيد النزاع تعقيداً وتكلفة. الأفضل توثيق الاعتراض فوراً وطلب المستندات، لا الدخول في مواجهة ميدانية.
ماذا يترتب مالياً بعد فسخ العقد؟
إعادة السيارة لا تعني دائماً إغلاق المديونية. قد يطالب المؤجر بالدفعات المستحقة غير المدفوعة حتى تاريخ الفسخ، والمخالفات المتعلقة بالمركبة، وتكلفة إصلاح التلف الجوهري الناشئ عن تقصير المستأجر، ومقابل الاستخدام من الفسخ حتى الاستعادة وفق العقد. ثم تباع المركبة ويُحتسب الثمن في التسوية. إذا لم تكف حصيلة البيع لسداد مبلغ التملك المبكر المستحق فقد يبقى فرق على العميل، وإذا زادت الحصيلة والحقوق المحسوبة فقد ينشأ له رصيد وفق العقد.
ويجب التمييز بين الاستهلاك المعتاد والتلف الناتج عن تقصير. الخدوش البسيطة المرتبطة بعمر المركبة ليست بالضرورة مساوية لحادث أو عطل أهمله المستأجر، كما أن مطالبة العميل بتكلفة إصلاح تقتضي بيان العيب والفاتورة وعلاقته بالاستخدام. وتوثيق حالة السيارة بالصور ومحضر التسلم يمنع خلافاً لاحقاً حول ما كان موجوداً يوم الاسترداد وما حدث بعد انتقال الحيازة.
لذلك ينبغي طلب كشف تسوية مفصل يتضمن أصل المبلغ، وكلفة الأجل، والأقساط المسددة والمتأخرة، وتاريخ الفسخ، وتقييم السيارة، وسعر البيع، وتكاليف الإصلاح والاسترداد، وكيفية احتساب حق التملك. ومن كان نزاعه في معادلة إنهاء التمويل لا في أصل الاسترداد يمكنه مراجعة دليل الاعتراض على مبلغ السداد المبكر. ولا يصح افتراض أن قيمة السيارة السوقية تساوي الرصيد المتبقي في العقد؛ فلكل منهما أساس حساب مستقل.
خطوات الاعتراض قبل الاسترداد أو بعده
- احصل على العقد والجدول: اطلب نسخة العقد المسجل وجدول السداد وكشف الحساب حتى تاريخ الاعتراض.
- طابق كل دفعة: اجمع التحويلات والإيصالات والخصومات البنكية وحدد الأقساط التي لم تُرحل أو احتسبت مرتين.
- تحقق من عتبة التعثر: هل التأخر ثلاثة أشهر متتالية أو أكثر من خمسة متفرقة؟ وهل صححت التعثر قبل اكتمال الإجراء؟
- راجع الإشعار: اطلب تاريخ وسيلة الاتصال الموثقة ومضمون التنبيه ومرور خمسة عشر يوماً قبل طلب المستخرج.
- سجل شكوى لدى الممول: صغ الاعتراض بأرقام وتواريخ ومرفقات، واطلب وقف الإجراء إذا كان مبنياً على خطأ حسابي.
- صعّد للجهة الرقابية: إذا لم تعالج شركة التمويل الشكوى أو كان الرد غير مسبب، استخدم قناة البنك المركزي.
تتيح خدمة الشكاوى على المؤسسات المالية تقديم الاعتراض على شركات التمويل مع إرفاق المستندات، وتذكر صفحة الخدمة أن مدة معالجة شكاوى شركات التمويل خمسة أيام عمل. يجب أن تكون الشكوى محددة: «أعترض على احتساب قسط شهر كذا رغم سداد المبلغ في تاريخ كذا»، لا عبارة عامة مثل «الشركة ظلمتني». وإذا أدى الخطأ إلى تسجيل تعثر غير صحيح، يفيد دليل تصحيح التعثر الائتماني الخاطئ.
الأدلة التي تقوي موقف العميل
- العقد وملحقاته وجدول الأقساط ووثيقة التأمين.
- كشف الحساب البنكي وإيصالات السداد ورسائل الخصم.
- الإشعارات النصية والبريد الإلكتروني وسجل المكالمات الموثقة.
- رقم الشكوى الداخلية ورد جهة التمويل والمرفقات التي اعتمدت عليها.
- محضر تسلم المركبة وصورها وقراءة العداد وحالتها وقت التسليم.
- تقرير التقييم وفاتورة البيع وكشف التسوية النهائي بعد الاسترداد.
إذا وقع للمركبة حادث قبل الاسترداد، فقد يتداخل عقد التمويل مع وثيقة التأمين. يشرح دليل تعويض التلف الكلي للمركبة أثر الهلاك والتعويض، بينما يتناول دليل تعويض سرقة السيارة مستندات البلاغ والتغطية. ولا ينبغي خلط نزاع التعويض التأميني مع صحة أقساط التمويل؛ قد يحتاج كل مسار إلى طلب مستقل.
أخطاء شائعة تزيد الخسارة
- تجاهل إشعارات التعثر حتى اكتمال مدة الاسترداد.
- دفع مبلغ نقدي لمندوب من دون إيصال مرتبط بالعقد.
- تسليم السيارة بلا محضر أو صور أو إثبات للمقتنيات داخلها.
- الاعتقاد أن التسليم يسقط جميع المبالغ المتبقية تلقائياً.
- إخفاء المركبة أو بيعها أو العبث بها أثناء قيام حق المؤجر.
- الاعتراض بعد البيع من دون طلب تقرير التقييم وكشف التسوية.
وقد تنتقل المطالبة إلى التنفيذ إذا بقي رصيد مستحق. عندها تختلف وسيلة الدفاع بحسب وجود خطأ في السند أو الوفاء أو إجراءات التنفيذ. يمكن الاطلاع على شروط المنازعة التنفيذية، وعلى حدود الحجز على الراتب. وإذا سُدد كامل المبلغ وبقي أثر إجرائي، يوضح دليل رفع إيقاف الخدمات بعد السداد الخطوات العملية. أما تجميد الحساب لأسباب مصرفية أو رقابية فله أسباب أخرى يناقشها مقال تجميد الحساب البنكي.
وعند وصول النزاع إلى ملف تنفيذ مستقل، يوضح حقوق المنفذ ضده الإطار العام للتعامل داخل ملف التنفيذ. أما الاعتراض على عقد التمويل أو دقة احتساباته فيبقى مرتبطًا بالعقد والمستندات والإجراء القائم.
متى تستلزم الحالة محامياً؟
تكون الاستعانة بمحامٍ مهمة عندما يجري الاسترداد خارج القناة المختصة، أو ينازع العميل في أصل العقد أو صحة الفسخ، أو سدد الأقساط لكن النظام لم يحدثها، أو تباع السيارة بسعر يثير شبهة عدم العدالة، أو يظهر فرق كبير بعد التسوية، أو يبدأ تنفيذ قضائي. يراجع المحامي العقد المسجل والمستخرج التنفيذي والإشعارات والحسابات، ويحدد هل الأنسب شكوى رقابية أم منازعة تنفيذ أم مطالبة تعويض. السرعة مهمة، لأن الاعتراض الذي يسبق البيع أوسع أثراً من اعتراض متأخر بعد انتقال المركبة.
وإذا انصب النزاع على التزام الممول أو احتساباته، فراجع لجنة الفصل في المنازعات المصرفية بالسعودية لفهم جهة نظر النزاع ومسار الشكوى قبل الانتقال إلى دعوى أو طعن.
أسئلة شائعة
هل يحق للشركة سحب السيارة بسبب قسط واحد؟
لا تتحقق عتبة الاسترداد الواردة في الضوابط لمجرد قسط واحد؛ يلزم تحقق مدة التعثر المقررة والإشعار واتباع مسار الاسترداد.
هل يجوز لموظف شركة التمويل أخذ المركبة؟
الاسترداد القسري ليس عملاً مباشراً لموظف الشركة؛ يتم عبر الشركات المتخصصة والجهات المختصة وفق الضوابط، ما لم يسلم العميل المركبة باتفاق صحيح بعد التعثر والفسخ.
هل تنتهي المديونية فور تسليم السيارة؟
ليس بالضرورة. تتم تسوية الأقساط والمصاريف وقيمة البيع وحق التملك، وقد يبقى فرق على أحد الطرفين بحسب الحساب النهائي.
ماذا أفعل إذا كان أحد الأقساط مسدداً؟
أرفق كشف البنك والإيصال بشكوى مكتوبة، وحدد رقم القسط وتاريخه، واطلب تصحيح الرصيد وإيقاف الإجراء المبني على الدفعة محل الخطأ.
هل أستطيع الاعتراض على سعر بيع المركبة؟
نعم إذا وجدت مؤشرات على مخالفة التقييم أو السعر العادل. اطلب تقرير التقييم ومستند البيع وكشف التسوية وقارنها بحالة المركبة وقت التسلم.
خلاصة عملية
سحب السيارة الممولة بسبب التعثر ليس إجراءً فورياً ولا عشوائياً. يبدأ بتحقق عتبة التأخر، ثم إشعار موثق وانتظار المدة وطلب مستخرج تنفيذي، وينفذ الاسترداد عبر القنوات المختصة. على العميل ألا يتجاهل الإشعار، وأن يطابق الأقساط ويعترض بمستندات قبل الاسترداد أو البيع. وبعد التسليم يطلب التقييم وكشف التسوية، لأن المديونية قد لا تنتهي بمجرد إعادة السيارة. وكلما كانت الأرقام والتواريخ والإثباتات أوضح، كان الاعتراض أقوى وأسرع معالجة.
تنبيه: هذا المحتوى معلوماتي عام ولا يعد استشارة قانونية خاصة. تختلف النتيجة باختلاف نوع عقد التمويل، ونصوصه، وحالة السداد، والإشعارات، والإجراءات المتخذة في كل واقعة.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.