تجميد الحساب البنكي في السعودية: الأسباب والاعتراض ورفع التجميد
دليل عملي لمعرفة أسباب تجميد الحساب البنكي في السعودية، والفرق بين انتهاء الهوية ومراجعة الامتثال والحجز التنفيذي، وخطوات الاعتراض ورفع القيد.
قد يكتشف العميل أن التحويل أو السحب أو استخدام البطاقة توقف فجأة، فيصف الحالة بأنها «تجميد للحساب». لكن هذا الوصف لا يكشف السبب القانوني ولا الجهة التي تملك رفع القيد. فقد يكون الإيقاف آليًا لانتهاء الهوية، أو نتيجة عدم استكمال تحديث البيانات، أو مراجعة مرتبطة بعملية غير معتادة، أو حجزًا تنفيذيًا صدر عبر جهة مختصة. والفرق جوهري؛ لأن تحديث الهوية يحل الحالة الأولى، بينما لا يستطيع موظف البنك إلغاء حجز قضائي بمجرد تقديم شكوى.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
يشرح هذا الدليل كيفية التعامل مع تجميد الحساب البنكي في السعودية خطوة بخطوة، وما الأدلة التي ينبغي جمعها، ومتى يكون الاعتراض لدى البنك، ومتى ينتقل النزاع إلى البنك المركزي السعودي أو الجهة القضائية المختصة.
ما المقصود بتجميد الحساب البنكي؟
التجميد هو تقييد كلي أو جزئي لعمليات الحساب مع بقاء الحساب قائمًا. وقد يظل استقبال بعض المبالغ ممكنًا مع توقف السحب أو التحويل. لذلك يجب عدم الخلط بين التجميد، وإغلاق الحساب نهائيًا، والحجز على مبلغ محدد. كما أن ظهور رسالة عامة في التطبيق لا يثبت وحده سبب القيد؛ والعبرة بالإفادة الرسمية من البنك ورقم المرجع والجهة الآمرة إن وجدت.
تضع قواعد الحسابات البنكية الصادرة عن البنك المركزي السعودي إطارًا لتجميد الحسابات وتحديثها. ومن المهم قراءة النسخة النافذة وما يطرأ عليها من تحديثات، لا الاعتماد على منشور قديم أو تجربة عميل آخر تختلف ظروفه.
الأسباب الأكثر شيوعًا لتجميد الحساب
1. انتهاء الهوية أو الإقامة
تقوم العلاقة البنكية على هوية سارية. ووفق القواعد المنشورة، يُجمّد حساب السعودي المفتوح بالهوية الوطنية بعد مضي تسعين يومًا من انتهاء صلاحيتها إذا لم تُجدد، وينطبق أجل مماثل على فئات الأفراد غير السعوديين بحسب الوثيقة المعتمدة. وقد يتحقق البنك من التجديد من مصدر موثوق دون حضور العميل، لكن تعذر الربط أو اختلاف البيانات قد يستلزم مراجعة البنك.
بالنسبة للمقيم، لا يعني تجديد الإقامة أن جميع الأنظمة البنكية ستتحدث في اللحظة نفسها. احتفظ بإثبات التجديد، وتأكد من تطابق رقم الهوية والجواز والاسم. أما الرسوم والآثار الإدارية المترتبة على التأخير فيمكن مراجعتها في دليل انتهاء الإقامة وآثاره.
2. عدم تحديث بيانات اعرف عميلك
قد يطلب البنك تحديث العنوان الوطني، ووسائل الاتصال، ومصدر الدخل، وطبيعة النشاط، والمستفيد الحقيقي في حسابات المنشآت. تجاهل الطلب أو تقديم معلومات متعارضة قد يؤدي إلى تقييد العمليات حتى اكتمال التحقق. الحل هنا ليس الاكتفاء بتجديد الهوية؛ بل معرفة الحقل الناقص وتقديم مستند واضح يؤيده، كتعريف الراتب أو السجل التجاري أو عقد التأسيس.
3. عملية غير معتادة أو اشتباه في احتيال
قد يقيّد البنك مبلغًا أو عمليات عند ظهور نمط لا ينسجم مع بيانات العميل، أو ورود بلاغ عن تحويل احتيالي. لا يعني ذلك ثبوت جريمة على صاحب الحساب، كما لا يجوز افتراض أن كل طلب مستندات هو اتهام. قدم تفسيرًا محددًا لمصدر المبلغ وسببه، مع العقد والفاتورة والمراسلات. وإذا كنت ضحية، فراجع خطوات الإبلاغ عن الاحتيال المالي واسترداد الأموال، ولا ترسل رموز التحقق لأي شخص يدعي أنه سيفك التجميد.
يلزم نظام مكافحة غسل الأموال المؤسسات المالية بإجراءات العناية الواجبة والإبلاغ عند قيام الاشتباه، ويجيز للنيابة العامة الحجز التحفظي على الأموال وفق الضوابط والمدد النظامية. لذلك قد لا يستطيع البنك كشف تفاصيل بلاغ محمي أو رفع حجز صادر من جهة مختصة.
4. حجز تنفيذي أو أمر من جهة مختصة
إذا كان القيد مرتبطًا بطلب تنفيذ، فالمسار الصحيح يكون داخل ملف التنفيذ: التحقق من رقم الطلب، وصفة الأطراف، والمبلغ المحجوز، ثم السداد أو طلب تحويل المبلغ أو تقديم منازعة عند وجود سبب نظامي. ويساعد دليل المنازعة التنفيذية وشروطها على تمييز الاعتراض على أصل الحق من الاعتراض على إجراء التنفيذ. أما في مطالبات الأوراق التجارية، فتختلف الخطوات بحسب السند، كما يوضح شرح تنفيذ السند لأمر عبر ناجز.
وعندما يثبت أن القيد حجز تنفيذي لا تجميدًا مصرفيًا إداريًا، يفيد الرجوع إلى دليل الحجز على الحساب البنكي في التنفيذ لفهم نطاق الحجز وخطواته العامة؛ ويظل الاعتراض أو طلب الرفع مرتبطًا ببيانات ملف التنفيذ والوقائع الخاصة به.
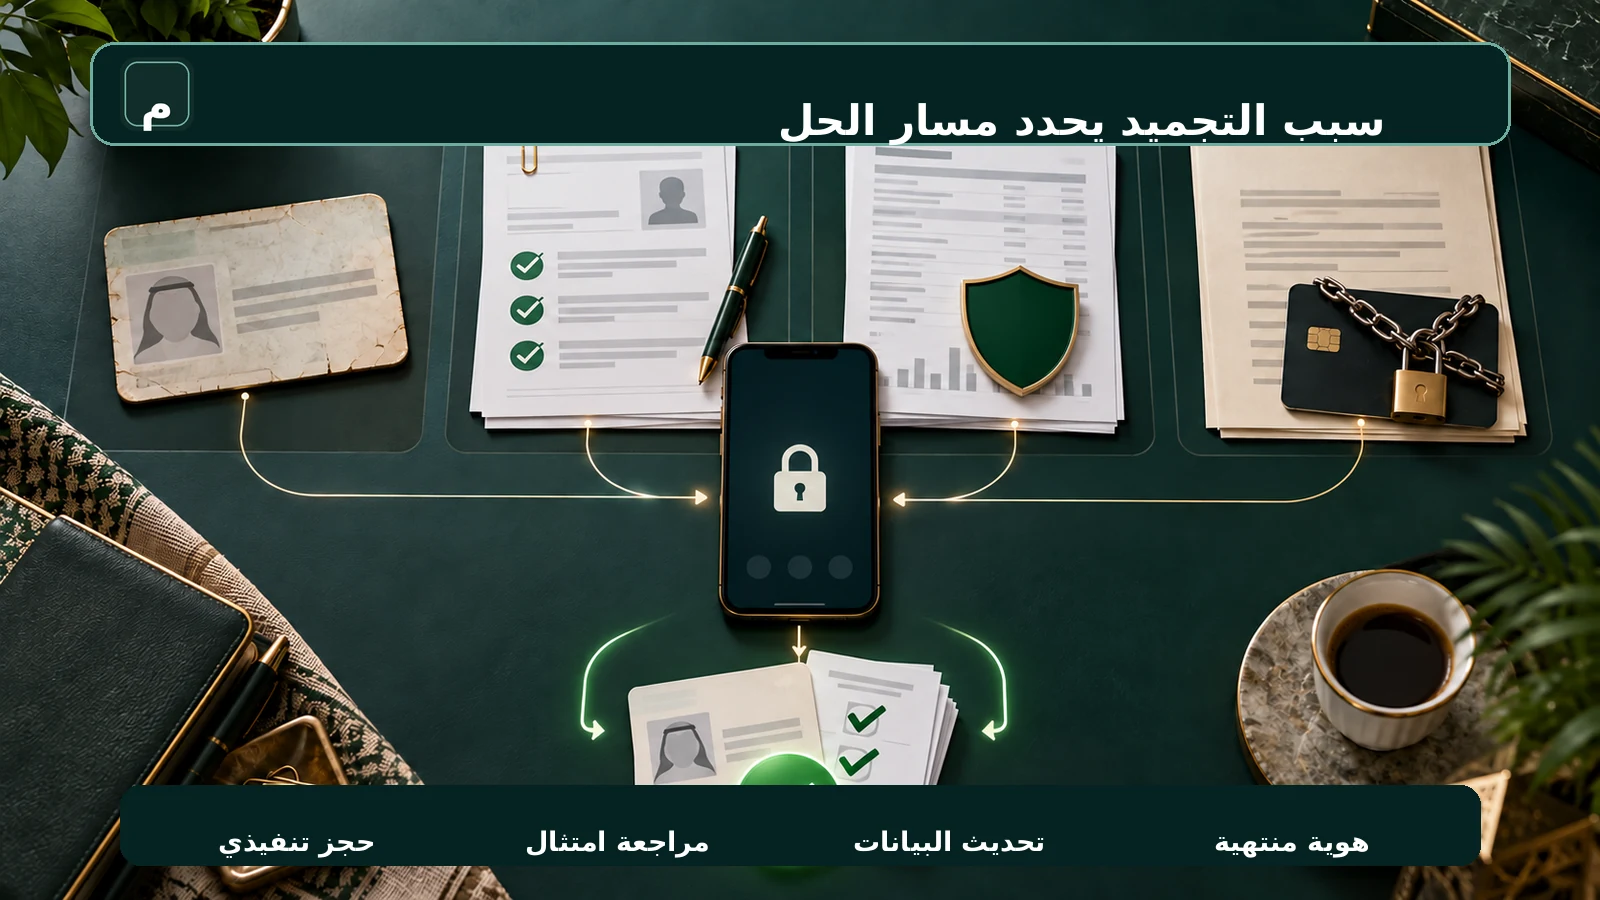
جدول يحدد الجهة والمسار المناسب
| الحالة | المؤشر العملي | أول إجراء | جهة التصعيد |
|---|---|---|---|
| انتهاء الهوية | رسالة تطلب التجديد | تجديد الوثيقة وتحديثها | البنك ثم البنك المركزي |
| نقص بيانات العميل | طلب مصدر دخل أو عنوان | تقديم المستند الناقص | إدارة الشكاوى بالبنك |
| مراجعة عملية | تقييد مبلغ أو تحويل بعينه | إثبات المصدر والغرض | البنك المركزي أو الجهة المختصة |
| حجز تنفيذي | رقم طلب تنفيذ أو مبلغ محجوز | معالجة ملف التنفيذ | محكمة التنفيذ |
خطوات رفع التجميد أو الاعتراض عليه
أولًا: اطلب تحديد نوع القيد كتابةً
تواصل عبر قناة موثقة واطلب بيانًا يحدد: هل القيد على الحساب كله أم مبلغ معين؟ هل سببه الهوية أو تحديث البيانات؟ هل توجد جهة آمرة يمكن الإفصاح عنها؟ وما المستند المطلوب؟ احصل على رقم مرجعي وتاريخ. تجنب الاكتفاء بمكالمة لا يمكن إثبات مضمونها.
ثانيًا: عالج السبب دون تغيير الرواية
قدّم مستندات متسقة: هوية سارية، عنوان ووسيلة اتصال، إثبات مصدر الأموال، عقد أو فاتورة، وكشف حساب يبيّن تسلسل العملية. إذا كان النزاع عن حوالة، لا تطلب من المستفيد تحويلها إلى حساب ثالث؛ واتبع المسار المبيّن في دليل استرجاع الحوالة البنكية المحولة بالخطأ. التناقض بين الإفادات أو حذف المحادثات قد يطيل المراجعة.
ثالثًا: قدم شكوى للبنك ثم صعّدها
ابدأ بوحدة شكاوى البنك، وحدد الطلب بوضوح: رفع القيد، أو بيان أساسه، أو الإفراج عن الجزء غير المشمول. أرفق الهوية والمراسلات وكشف الحساب ورقم البلاغ. إذا لم تُحل الشكوى، تتيح خدمة تقديم شكوى على المؤسسات المالية رفع الاعتراض للبنك المركزي وإرفاق المؤيدات. وتذكر أن الشكوى الرقابية لا تلغي أمرًا قضائيًا؛ بل تُراجع تصرف المؤسسة ضمن اختصاصها.
رابعًا: اختر الجهة القضائية الصحيحة
إذا استمر نزاع مصرفي حول التزام البنك أو ضرر نتج عن خطأ في الإجراء، فقد تكون لجنة المنازعات المصرفية هي الجهة المختصة، ويمكن مراجعة دليل رفع الدعوى المصرفية والاستئناف. أما القيد الصادر في التنفيذ فيعالج أمام قاضي التنفيذ، والحجز التحفظي في قضية جنائية يعالج ضمن إجراءاتها. اختيار جهة غير مختصة يهدر الوقت ولا يوقف المواعيد.
ولترتيب الوقائع والمستندات في طلب الاعتراض أو الإفصاح، راجع إعداد المذكرات القانونية والردود على الخصوم، مع بقاء الطلب محددًا في القيد والمبلغ والجهة المختصة.
ما الأدلة التي تقوي موقفك؟
افصل بين أصل الرصيد والقدرة على التصرف فيه
تجميد الحساب لا ينقل ملكية الرصيد إلى البنك ولا يعني مصادرته تلقائيًا؛ إنما يقيد التصرف بحسب سبب محدد. هذه التفرقة مهمة عند صياغة الطلب: فقد يكون المطلوب رفع القيد كاملًا، أو الإفراج عن مبلغ غير مشمول، أو تمكين العميل من إغلاق حساب مجمد بسبب انتهاء الهوية وفق الضوابط، أو تصحيح تطبيق الحجز على مبالغ لها حماية نظامية. لا تطلب «إرجاع أموالي» بصيغة عامة إذا كانت الأموال ظاهرة في الرصيد؛ بل حدد العملية الممنوعة والمبلغ والتاريخ والأساس الذي تعترض عليه.
وفي حساب المنشأة، افصل بين صفة الشركة وصفة الشريك أو المدير. انتهاء تفويض شخص أو نقص بيانات المستفيد الحقيقي قد يوقف بعض الصلاحيات دون أن يكون نزاعًا على ملكية أموال الشركة. جهز السجل التجاري، وعقد التأسيس، وقرارات تعيين المدير، وهوية المفوض، وما يثبت مصدر الإيراد. وفي الحساب المشترك، قد يؤثر انتهاء هوية أحد المشتركين وفق طريقة التشغيل المعتمدة، ولهذا يجب مراجعة اتفاقية الحساب بدل افتراض أن هوية الطرف الآخر تكفي.
إذا كانت لديك التزامات عاجلة، اطلب من البنك ردًا مكتوبًا بشأن ما إذا كانت الإيداعات أو التعليمات القائمة أو سداد الالتزامات مستثناة من القيد في حالتك. لا تنشئ مسارًا موازيًا غير موثق؛ فالتصرفات المستعجلة ينبغي أن تظل قابلة للتفسير والإثبات لاحقًا.
اجمع إشعار التجميد أو صورة الرسالة، وكشف الحساب قبل القيد وبعده، ورقم الشكوى والردود، والهوية السارية، والعقد أو الفاتورة التي تفسر المبلغ، وإثبات مصدر الدخل، وأي رقم قضية أو طلب تنفيذ. احتفظ بالملفات الأصلية وبتواريخها، ولا تكتفِ بلقطات مبتورة. وإذا تسبب القيد في رفض شيك أو تعطل التزام، فاحتفظ بإشعار الرفض والعقد والجزاءات المدفوعة لإثبات الضرر والسببية.
لا يترتب التعويض لمجرد الانزعاج أو تأخر بسيط؛ بل يحتاج عادةً إلى خطأ منسوب للجهة، وضرر محقق، ورابطة سببية. فإذا كان التجميد تنفيذًا صحيحًا لأمر مختص، فإن الخصومة تُوجّه إلى أساس الأمر أو إجراءاته لا إلى البنك لمجرد تنفيذه. وقد يفيد أيضًا فهم حدود الحجز على الراتب في التنفيذ عندما تختلط على العميل حماية جزء من الراتب بتجميد بقية الحساب.
أخطاء شائعة تزيد المشكلة
من أكثر الأخطاء فتح حسابات بديلة لإخفاء التدفقات، أو الاستعانة بوسيط مجهول يعد برفع القيد، أو تقديم مستند غير صحيح، أو حذف رسائل العملية محل المراجعة، أو تكرار شكاوى متناقضة. ومن الخطأ كذلك افتراض أن التعثر الائتماني يساوي تجميد الحساب؛ فالتقرير الائتماني موضوع مختلف، وتصحيحه له مساره الخاص كما يوضح دليل تصحيح التعثر الائتماني المسجل بالخطأ.
متى تحتاج إلى محامٍ؟
تزداد الحاجة إلى مساعدة قانونية عندما يرتبط القيد بمبلغ كبير، أو نشاط تجاري، أو بلاغ احتيال، أو حجز تحفظي، أو تعدد حسابات وجهات، أو ضرر مستمر في الرواتب والتزامات المنشأة. يستطيع المحامي تحديد الخصم والاختصاص، وصياغة طلب الإفصاح أو الشكوى، وفحص نظامية الإجراء، وحفظ المواعيد، وبناء مطالبة بالتعويض عند توافر أركانها. أما انتهاء الهوية الواضح فعادة يبدأ بحل إداري مباشر قبل التقاضي.
أسئلة شائعة
هل يستطيع البنك تجميد الحساب دون حكم قضائي؟
نعم في حالات تنظيمية وتعاقدية، مثل انتهاء الهوية أو عدم استكمال التحديث أو تقييد عملية مشتبه بها وفق القواعد. أما الحجز القضائي أو التحفظي فله جهة وإجراء مختلفان.
كم يستغرق رفع التجميد بعد تجديد الهوية؟
لا توجد مدة واحدة تصلح لكل الحالات؛ فقد يتم التحقق إلكترونيًا، وقد يلزم تحديث يدوي أو مستند إضافي. اطلب رقم متابعة بدل الاعتماد على تقدير شفهي.
هل يمكن استقبال الراتب في الحساب المجمد؟
قد تسمح قواعد بعض حالات انتهاء الهوية باستقبال الإيداعات والرواتب مع بقاء القيود على التصرف، لكن الحجز التنفيذي أو أمر الجهة المختصة قد تكون آثاره مختلفة. تحقق من نوع القيد تحديدًا.
هل يحق لي معرفة سبب التجميد؟
اطلب من البنك بيان السبب والمستند المطلوب والجهة الآمرة بقدر ما يسمح به النظام. قد تُحجب بعض تفاصيل إجراءات الاشتباه أو التحقيق، لكن يبقى لك توثيق الشكوى وطلب المسار النظامي للعلاج.
هل شكوى البنك المركزي ترفع الحجز التنفيذي؟
لا. الشكوى تراجع تصرف المؤسسة المالية، أما الحجز الصادر في ملف تنفيذ فيرفع أو يعدل عبر الجهة القضائية المختصة وبعد تحقق سببه النظامي.
هل يمكن المطالبة بتعويض عن التجميد الخاطئ؟
يمكن بحث التعويض إذا ثبت خطأ غير مشروع وضرر محقق وعلاقة سببية، مع توجيه الدعوى للجهة الصحيحة. لا يكفي مجرد وجود القيد إذا كان تنفيذًا لنص أو أمر صحيح.
الخلاصة العملية
ابدأ دائمًا بتسمية القيد بدقة: تجميد بسبب الهوية، نقص تحديث، مراجعة عملية، أم حجز من جهة مختصة. وثّق الرسالة والشكوى، عالج السبب بالمستند الصحيح، ثم صعّد إلى البنك المركزي أو الجهة القضائية وفق الاختصاص. هذه الخطوات أدق وأسرع من تكرار الاتصالات أو البحث عن «طريقة عامة» لفتح أي حساب مجمد.
تنبيه: هذا المحتوى معلومات قانونية عامة ولا يعد استشارة خاصة، لأن الإجراء المناسب يتغير بحسب سبب القيد، وصفة صاحب الحساب، والجهة التي أصدرته، والمستندات المتاحة.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.