استرجاع حوالة بنكية محولة بالخطأ: مسؤولية المستفيد والبنك في السعودية
دليل عملي لاسترجاع حوالة بنكية محولة بالخطأ في السعودية، يوضح مسؤولية المستفيد والبنك، خطوات البلاغ والتصعيد، الأدلة، والمدة النظامية للمطالبة.
إرسال حوالة بنكية إلى مستفيد خاطئ لا يعني أن المال أصبح حقاً له، لكنه لا يعني أيضاً أن البنك يستطيع سحب المبلغ من حسابه بمجرد اتصال المرسل. نجاح الاسترجاع يتوقف غالباً على السرعة، ودقة الإثبات، والتمييز بين خطأ المرسل وخطأ البنك وبين واقعة الاحتيال. هذا الدليل يوضح أساس استرجاع حوالة بنكية بالخطأ في السعودية، وما ينبغي فعله منذ اكتشاف الخطأ حتى المطالبة القضائية عند تعذر الحل المصرفي.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
استرجاع حوالة بنكية بالخطأ: ماذا تُلزم المادة 86 البنك ومتى تكون المسؤولية عليه؟
الإجابة العملية: إذا أدخل العميل رقم حساب أو رقمًا مرجعيًا خاطئًا، فالأصل أن مقدم خدمات المدفوعات لا يتحمل مسؤولية خطأ العميل نفسه في إنشاء العملية، لكن هذا لا يعفيه من بذل العناية الواجبة لمحاولة استعادة الأموال بالتعاون مع مقدم خدمة المستفيد غير المقصود. وتنص المادة 86 من اللائحة التنفيذية لنظام المدفوعات وخدماتها على أنه إذا تعذر الاسترداد، وجب على مقدم الخدمة ـ بناءً على طلب خطي من الدافع ـ تقديم المعلومات ذات الصلة والمتاحة بما يمكّن العميل من المطالبة بالأموال. لا يعني هذا إمكان الحصول على بيانات خاصة لا يسمح النظام بالإفصاح عنها، ولا يعني ضمان رد المبلغ لحظة الطلب.
| نوع الخطأ | المسؤولية والإجراء الأول | الفرق الذي يجب فهمه |
|---|---|---|
| اخترت مستفيدًا غير مقصود أو أدخلت آيبان خطأ | طلب استرجاع رسمي ومحاولة استعادة وفق المادة 86، مع رقم مرجعي | إتمام التحويل لا يلزم البنك بسحب المال فورًا من حساب طرف آخر |
| أرسل البنك المبلغ إلى حساب غير الحساب الذي أمرت به | اعتراض على تنفيذ العملية من البنك مع المطالبة بالتحقيق والتصحيح | قد تنشأ مسؤولية مزود الخدمة بدل الاقتصار على خطأ العميل |
| حصل خطأ تقني لدى مزود المدفوعات | تطبيق أحكام التحقيق وتصحيح الخطأ التقني المنصوص عليها في المادة 83 بحسب نطاق انطباقها | مهلة الثلاثين يومًا للأخطاء التقنية لا تعني مهلة ثابتة لاسترجاع كل حوالة خاطئة من العميل |
| دفعت بسبب انتحال أو خداع | فتح بلاغ احتيال عاجل لدى البنك والجهة الأمنية المختصة | تختلف الأدلة والمسارات عن خطأ اختيار المستفيد دون احتيال |
صيغة مختصرة للطلب الخطي إلى البنك
«أطلب تتبع ومحاولة استرجاع الحوالة رقم (…) المؤرخة في (…) بمبلغ (…) ريال، التي أرسلت خطأ إلى مستفيد غير مقصود بسبب (…). أرجو توثيق الطلب بالرقم المرجعي، وبيان الإجراءات التي تمت مع بنك المستفيد والنتيجة، وإذا تعذرت الاستعادة أطلب تزويدي بالمعلومات المتاحة نظامًا للمطالبة برد المبلغ وفق المادة 86 من اللائحة التنفيذية لنظام المدفوعات وخدماتها». احتفظ بنسخة الطلب ورد البنك ولا تكتفِ بمكالمة هاتفية بلا رقم شكوى.
متى تصعّد الاعتراض على البنك المركزي؟
إذا لم يتعامل البنك مع طلبك بصورة نظامية، فقدم شكوى عبر قناته الرسمية أولًا، ثم راجع خدمة شكاوى المؤسسات المالية لدى البنك المركزي السعودي مع رقم الشكوى والمراسلات وإثبات الحوالة. ولا تخلط بين الشكوى ضد البنك لقصور في المعالجة وبين دعوى رد مبلغ على المستفيد عندما لا يوجد سبب مشروع لاستحقاقه.
مثال: أُرسلت عشرة آلاف ريال إلى حساب موظف سابق بدل المورد المقصود. هنا يوثق المرسل رقم العملية ويتقدم بطلب الاستعادة عبر مصرفه، ولا يعامل المبلغ تلقائيًا كقرض سابق على الموظف أو كاحتيال مثبت. وبعد محاولة الاسترجاع يُبحث الأساس الصحيح لمطالبته بالرد. أما لو كان البنك قد بدّل الآيبان رغم إدخال المرسل بيانات صحيحة، فهذا ادعاء عن تنفيذ الخدمة يحتاج أدلة مختلفة.
ماذا تفعل فور اكتشاف الحوالة الخاطئة؟
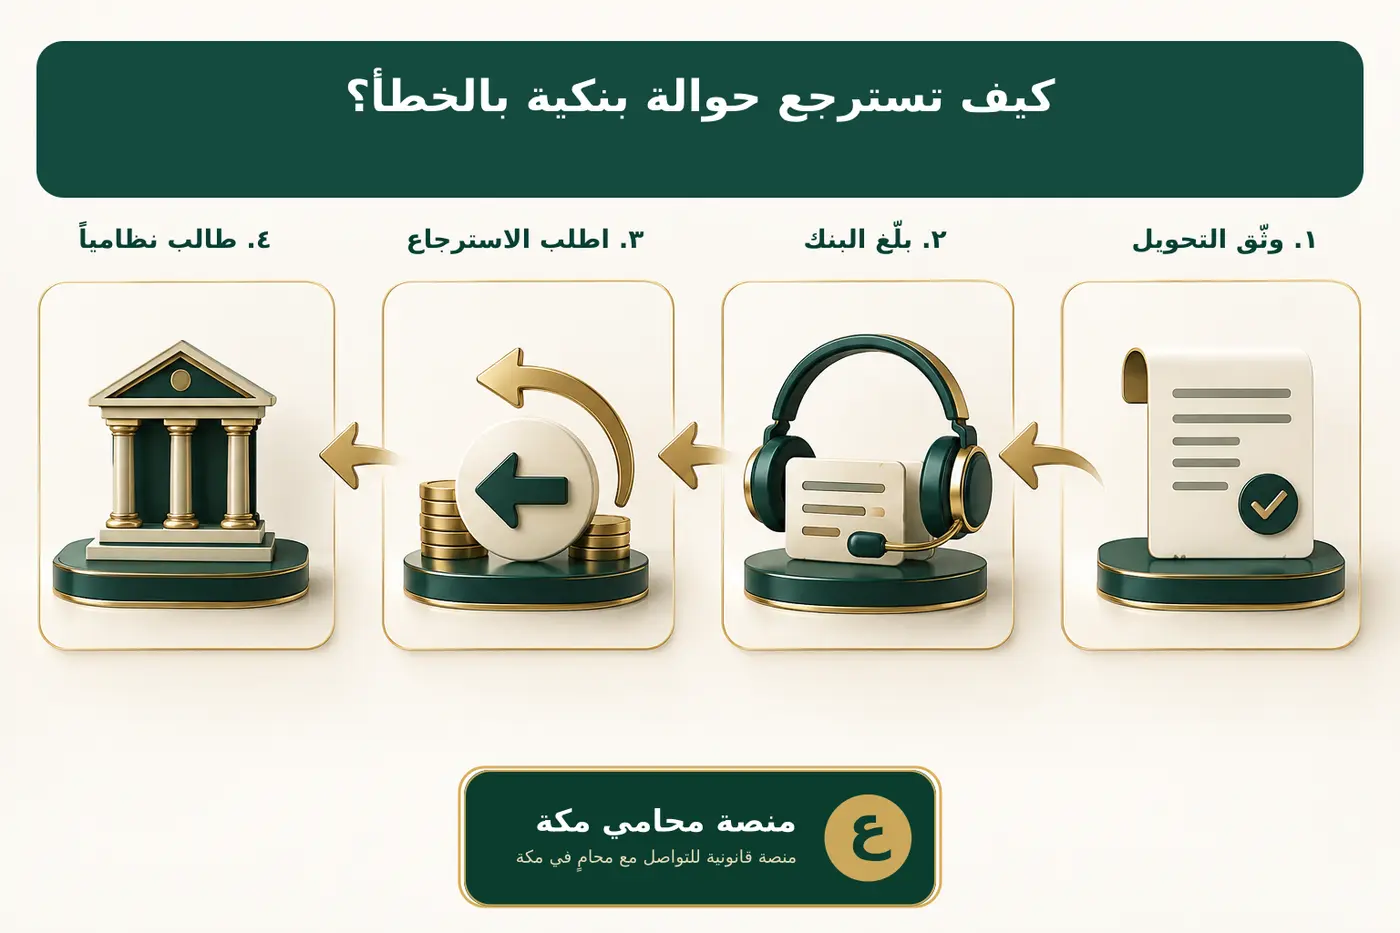
أوقف أي تحويلات لاحقة، وصوّر إشعار العملية وكشف الحساب، ثم اتصل فوراً بالقناة الرسمية للبنك واطلب فتح بلاغ بعنوان واضح: «طلب استرجاع حوالة محولة إلى مستفيد بالخطأ». اطلب رقم البلاغ وتاريخه واسم القناة التي استقبلته، ولا تكتفِ بمحادثة هاتفية غير موثقة.
زوّد البنك برقم العملية، والمبلغ، والتاريخ والوقت، واسم المستفيد أو رقم الآيبان الظاهر في الإيصال، واشرح بدقة كيف وقع الخطأ. إذا كان التحويل نتيجة اختراق أو خداع، فاذكر ذلك صراحة؛ لأن مسار الاحتيال يختلف عن مجرد اختيار مستفيد غير مقصود.
لا ترسل رسائل تهديد إلى المستفيد ولا تنشر بياناته. إن توفرت وسيلة تواصل مشروعة، وجّه طلباً هادئاً ومكتوباً برد المبلغ مع تحديد العملية، من غير إقرار بدين آخر أو تقديم معلومات سرية. وقد يكون من المفيد قبل التقاضي فهم إجراءات دعوى المطالبة المالية وتجهيز الملف وفقها.
الأساس النظامي لاسترداد الحوالة البنكية بالخطأ
ينظم نظام المعاملات المدنية دفع غير المستحق. وتقرر المادة 145 أن من تسلّم على سبيل الوفاء ما ليس مستحقاً له وجب عليه رده. وهذا هو الأساس المباشر عندما ينتقل مبلغ إلى شخص لا توجد له مطالبة أو علاقة تعاقدية تبرر قبضه.
لكن النص يضع استثناء مهماً: لا محل للرد إذا كان الدافع يعلم أنه يدفع ما ليس مستحقاً، إلا في حالات الاستثناء النظامية. لذلك يجب أن يبين المرسل أن التحويل وقع نتيجة خطأ حقيقي، مثل تشابه الأسماء، أو اختيار مستفيد محفوظ بالخطأ، أو إدخال بيانات غير مقصودة، لا أنه تبرع ثم غيّر رأيه.
وتفيد المادة 146 في حالات أخرى يكون فيها الدفع تنفيذاً لالتزام لم يتحقق سببه أو زال بعد تحققه. أما المادة 154 فتقرر أن الدعوى الناشئة عن دفع غير المستحق لا تُسمع بانقضاء ثلاث سنوات من تاريخ علم الدائن بحقه، وفي جميع الأحوال لا تُسمع بانقضاء عشر سنوات من تاريخ نشوء الحق. هذه مدد قصوى لسماع الدعوى، وليست مبرراً للتأخير؛ فالاستجابة المصرفية وحفظ المال والأدلة تصبح أصعب مع مرور الوقت.
هل يحق للمستفيد الاحتفاظ بالمبلغ؟
وجود المبلغ في الحساب لا ينشئ سبباً لاستحقاقه. فإذا ثبت أنه وصل بلا دين أو عقد أو تبرع مقصود، فالأصل وجوب رده. على المستفيد أن يتعامل بحذر، وألا ينفق المال أو يحوله إلى شخص آخر لمجرد ظهوره في رصيده، وأن يتواصل مع بنكه عبر قناة موثقة للتحقق من العملية.
إذا ادعى المستفيد أن المبلغ مقابل بيع أو قرض أو خدمة، انتقل النزاع إلى إثبات سبب الاستحقاق. هنا تصبح العقود والفواتير والمراسلات وكشوف الحساب مهمة، ولا يكفي وصف العملية في الحوالة وحده دائماً. ويستحسن صياغة المطالبة بما يوضح انعدام السبب، لا بصيغة عامة يمكن الرد عليها بوجود تعامل سابق.
مسؤولية البنك ومسؤولية المستفيد
ينبغي الفصل بين جهتين. المستفيد مسؤول عن رد المال غير المستحق متى ثبتت شروطه. أما البنك فواجبه يتعلق بتنفيذ أوامر الدفع، وحماية العميل، واستقبال الاعتراض، وتتبع العملية وفق الأنظمة والإجراءات المصرفية. لا يُفترض أن البنك يضمن استرداد كل حوالة نفذها العميل بنفسه بصورة صحيحة تقنياً؛ لكنه مطالب بمعالجة البلاغ وبيان نتيجته وفق القواعد المطبقة.
كما أن طلب الاسترجاع لا يساوي إلغاءً آلياً. بعد قيد المبلغ في حساب المستفيد، قد يتطلب رده موافقته أو سنداً نظامياً أو حكماً بحسب حالة العملية والبنك والمرحلة التي وصلت إليها. لذلك اسأل البنك كتابة عن حالة طلب الاسترجاع، وهل خوطب بنك المستفيد، وما الوثائق الناقصة، واحتفظ بكل رد.
إذا كان النزاع مع البنك بشأن تقصير في معالجة البلاغ أو تنفيذ عملية لم يأذن بها العميل، فقد يدخل في اختصاص لجنة المنازعات المصرفية بحسب طبيعة الطلب وأطرافه. أما مطالبة المستفيد نفسه برد مبلغ وصل إليه بلا سبب، فتحتاج تكييفاً مختلفاً وتحديد المحكمة المختصة وفق صفات الأطراف وسبب الدعوى.
الفرق بين الحالات المتشابهة
| الحالة | المشكلة الأساسية | الإجراء الأول | المسار المحتمل |
|---|---|---|---|
| اختيار مستفيد خاطئ | أمر التحويل صدر من العميل لكن لشخص غير مقصود | طلب استرجاع فوري مع توثيق الخطأ | تواصل مصرفي ثم مطالبة المستفيد بدفع غير المستحق |
| إدخال آيبان خاطئ | البيانات لا تطابق المقصود | إبلاغ البنك قبل اكتمال التسوية إن أمكن | تتبع العملية أو إرجاعها أو مطالبة صاحب الحساب المقيد له المبلغ |
| تحويل مكرر | تنفيذ المبلغ مرتين دون سبب للدفعة الثانية | إرفاق إيصالَي العمليتين والعقد أو الفاتورة | استرجاع الدفعة الزائدة مصرفياً أو قضائياً |
| عملية غير مصرح بها | العميل ينكر إصدار أمر الدفع | تجميد وسائل الدخول وبلاغ احتيال فوري | تحقيق مصرفي وأمني وتحديد مسؤولية الأطراف |
| خداع العميل لتحويل المال | الأمر صدر منه تحت تأثير احتيال | بلاغ البنك والجهات المختصة وحفظ المحادثات | مسار احتيال واسترداد أموال، لا مجرد خطأ اسم مستفيد |
الأدلة التي تقوي طلب الاسترجاع
ابدأ بإيصال الحوالة وكشف الحساب الكامل للفترة ذات الصلة. أضف رقم بلاغ البنك ورسائل الرد، ولقطة شاشة لاسم المستفيد المحفوظ إن كانت تشرح الخطأ، وأي مستند يثبت المستفيد الصحيح مثل فاتورة أو عقد أو رسالة تطلب التحويل إلى آيبان آخر.
إذا تواصلت مع المستفيد، احتفظ بالمحادثة كاملة وتجنب قصها بما يفقد سياقها. إقرار المستفيد بوصول المال أو وعده برده قد يكون دليلاً مهماً، لكنه لا يغني عن إثبات أن المبلغ غير مستحق. وعند إعداد الصحيفة، راجع متطلبات صحيفة الدعوى الاحترافية حتى تربط كل طلب بواقعة ومستند.
في التحويل المكرر، أرفق المستند الذي يبين قيمة الالتزام الأصلية وأنه سدد مرة أولى. وفي التحويل الناتج عن اختيار اسم متشابه، أظهر التعامل المقصود ومبلغَه وتاريخه. كلما كان تسلسل الزمن واضحاً، قل مجال القول إن الحوالة هبة أو وفاء بدين سابق.
الخطوات النظامية من البلاغ إلى الدعوى
1. طلب الاسترجاع من البنك
قدّم الطلب فوراً من التطبيق أو الهاتف أو الفرع، واطلب رقماً مرجعياً. لا تستخدم عبارة «ألغوا الحوالة» فقط؛ اطلب تتبعها ومخاطبة بنك المستفيد وبيان إمكانية استرجاعها. راجع بياناتك قبل إرسال النموذج، ولا تطلب من موظف البنك كشف بيانات المستفيد المحمية خارج القنوات النظامية.
2. الشكوى والتصعيد
إذا لم يعالج البنك الطلب أو لم يوضح النتيجة، قدّم شكوى رسمية إليه. وتبين قواعد شكاوى العملاء لدى البنك المركزي السعودي أن معالجة شكوى المستوى الأول تكون خلال خمسة أيام عمل، والمستوى الثاني خلال ثلاثة أيام عمل من التصعيد. وبعد استنفاد مسار المؤسسة المالية، يمكن استخدام خدمة تقديم شكوى على المؤسسات المالية.
اجعل الشكوى محددة: تاريخ البلاغ، الطلب الذي لم ينفذ، رد البنك، والنتيجة المطلوبة. الاعتراض على أداء البنك يختلف عن إلزام المستفيد برد المال، وقد تحتاج إلى السير في المسارين بالتوازي بحسب الوقائع.
3. إنذار المستفيد والمطالبة القضائية
إذا تعذر الرد رضائياً، يوجَّه للمستفيد إشعار مكتوب يحدد المبلغ والحوالة وأساس عدم الاستحقاق ومهلة معقولة للرد. يمكن بدء الدعوى إلكترونياً وفق خطوات رفع الدعوى عبر ناجز، مع اختيار التصنيف والاختصاص بناءً على حقيقة العلاقة لا على اسم الحوالة وحده.
إذا كان الطرفان تاجرين وارتبط التحويل بعمل تجاري فقد يختلف الاختصاص عن تحويل شخصي محض. وإذا كان جوهر الطلب موجهاً إلى بنك بسبب خدمة مصرفية، فافحص اختصاص الجهة المصرفية. الخطأ في تحديد المدعى عليه أو جهة الاختصاص قد يطيل النزاع، لذلك لا تنسخ نموذج دعوى عام دون تكييف.
هل يمكن التنفيذ مباشرة على المستفيد؟
إيصال الحوالة يثبت انتقال المال، لكنه ليس في العادة سنداً تنفيذياً بذاته يلزم المستفيد بالرد. يلزم أولاً سند تنفيذي أو حكم يقرر الحق إذا لم يوجد إقرار موثق أو محرر تنفيذي مستوفٍ للشروط. وبعد الحصول على الحكم يصبح التنفيذ مرحلة مستقلة.
ولا تخلط بين التحصيل القانوني للديون المتعثرة وبين إثبات أن الحوالة غير مستحقة أصلاً؛ ففي الحالة الثانية يبدأ النزاع بإثبات انعدام سبب قبض المال. أما إذا أقر المستفيد بالدين وامتنع، فقد تتغير الأدلة والمسار.
أخطاء شائعة تضعف المطالبة
- التأخر أياماً قبل إبلاغ البنك، مع احتمال سحب المبلغ أو نقله.
- الاكتفاء باتصال غير موثق وعدم الحصول على رقم شكوى.
- الادعاء بالاحتيال تلقائياً مع أن الواقعة خطأ من المرسل؛ فاختلاف الوصف يربك الطلب.
- تهديد المستفيد أو نشر اسمه ورقم حسابه، بما قد يخلق نزاعاً إضافياً.
- إرسال مبلغ صغير جديد للمستفيد مع رسالة في خانة البيان؛ فقد يزيد الغموض ولا يغني عن القنوات الرسمية.
- إهمال التعاملات السابقة بين الطرفين، مع أنها قد تُستخدم للقول إن المبلغ وفاء بدين. كما أن معالجة أثر مالي مسجل خطأً تحتاج مساراً موثقاً، على نحو يختلف تفصيلاً عما يشرح موضوع تصحيح التعثر الائتماني المسجل بالخطأ.
- الخلط بين اعتراض مصرفي مثل الاعتراض على احتساب السداد المبكر وبين طلب رد مال من مستفيد لا يستحقه.
متى تحتاج إلى محامٍ؟
تزداد الحاجة إلى محامٍ إذا كان المبلغ كبيراً، أو أنكر المستفيد الخطأ، أو وجدت معاملات سابقة قد تُفهم على أنها سبب للدفع، أو تبادل الطرفان إقرارات متعارضة، أو كان أحدهما شركة. كما يفيد المحامي إذا اختلفت الجهة المختصة بين مطالبة مدنية أو تجارية وبين نزاع مصرفي، أو إذا احتاجت الحالة إلى إجراء تحفظي سريع.
سيعمل المحامي على فرز الطلبات: رد أصل المبلغ، والتعويض إن توافرت شروطه، ومواجهة دفوع التبرع أو الوفاء بدين، وتحديد الطرف الصحيح. وفي النزاعات التي تتعلق بأداة مصرفية مستقلة، يفيد الاطلاع على الفروق التي يشرحها موضوع وقف صرف خطاب الضمان البنكي؛ فليس كل دفع مصرفي قابلاً للإلغاء بالطريقة نفسها.
أسئلة شائعة
هل يستطيع البنك سحب المبلغ من حساب المستفيد دون موافقته؟
ليس ذلك نتيجة تلقائية لمجرد بلاغ المرسل. يعتمد الإجراء على حالة العملية، وشروط الحساب، وموافقة المستفيد أو وجود أساس نظامي ملزم. وظيفة البلاغ العاجل هي تمكين البنك من التتبع واتخاذ ما تسمح به الإجراءات.
هل يكفي إيصال الحوالة لإثبات حقي؟
يثبت الإيصال التحويل، لكنه لا يثبت وحده دائماً أن المبلغ غير مستحق. ادعم طلبك بالعقد أو الفاتورة أو المراسلات وكشف الحساب وما يوضح المستفيد المقصود وعدم وجود سبب لقبض المستفيد الفعلي.
ماذا لو أنفق المستفيد المبلغ؟
إنفاق المال لا يحوله إلى مبلغ مستحق. قد تبقى المطالبة بالرد قائمة وفق شروط دفع غير المستحق، لكن الاسترداد العملي قد يصبح أصعب، ما يعزز أهمية البلاغ المبكر والإجراء السريع.
هل كل حوالة خاطئة تُعد احتيالاً؟
لا. الخطأ في اختيار مستفيد يختلف عن اختراق الحساب أو خداع العميل لحمله على التحويل. لا تستخدم وصفاً جزائياً إلا إذا كانت الوقائع والأدلة تسانده.
هل أستطيع المطالبة بتعويض إضافة إلى أصل المبلغ؟
التعويض ليس آلياً. يلزم إثبات ضرر محقق وعلاقة سببية وأساس للمسؤولية، ولا يكفي مجرد التأخر أو الانزعاج دون دليل على الخسارة وشروط استحقاقها.
هل تختلف الحوالة داخل البنك عن الحوالة إلى بنك آخر؟
قد تختلف سرعة التتبع والقنوات الفنية، لكن جوهر الإثبات واحد: تحديد العملية وبيان الخطأ وطلب الاسترجاع فوراً. اسأل البنك عن حالة التسوية بدلاً من افتراض إمكان الإلغاء.
خلاصة عملية
عند اكتشاف حوالة بنكية بالخطأ، وثّق العملية وافتح بلاغاً فورياً لدى البنك واحصل على رقم مرجعي، ثم قدّم شكوى محددة إن لم تُعالج. اطلب الرد من المستفيد بطريقة نظامية، واجمع ما يثبت عدم وجود دين أو عقد أو تبرع. فإذا تعذر الحل، حدّد ما إذا كان النزاع مع المستفيد أم مع البنك، واضبط الاختصاص والطلبات قبل رفع الدعوى. السرعة مهمة، لكن دقة التكييف والأدلة هي التي تحول البلاغ إلى مطالبة قابلة للحكم.
تنبيه: هذا المحتوى معلومات قانونية عامة وفق الأنظمة السعودية، ولا يعد استشارة قانونية خاصة. تختلف النتيجة باختلاف تفاصيل العملية وصفات الأطراف والعلاقة السابقة بينهم، ويُنصح بمراجعة محامٍ على المستندات قبل اتخاذ إجراء قضائي.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.
4 تعليقات على استرجاع حوالة بنكية محولة بالخطأ: مسؤولية المستفيد والبنك في السعودية